
A transição da Reforma Tributária muda uma questão que, durante anos, ficou restrita ao departamento fiscal de muitas empresas comerciais: o tratamento dos créditos tributários acumulados.
Com a redução gradual do ICMS a partir de 2029 e sua extinção em 2033, deixar saldos sem conciliação ou operações incorretamente tributadas pode transformar um direito fiscal em um problema de difícil aproveitamento.
No comércio, as oportunidades de revisão costumam estar espalhadas por milhares de operações: entradas de mercadorias, devoluções, compras interestaduais, substituição tributária, cadastro de NCM, benefícios fiscais, ativo imobilizado e ajustes registrados na EFD ICMS/IPI.
Por isso, simplesmente consultar o saldo credor da escrituração não representa uma revisão tributária completa.
Esse processo também está diretamente relacionado ao planejamento tributário aplicado às empresas do comércio, já que créditos não aproveitados, classificações fiscais incorretas e parametrizações inadequadas podem afetar o caixa e a carga tributária efetiva da operação.
Outro ponto merece atenção: a Reforma Tributária não elimina automaticamente os créditos legítimos de ICMS. A Lei Complementar nº 227/2026 disciplinou o tratamento dos saldos credores existentes ao final da transição, incluindo regras para reconhecimento, homologação e utilização desses valores.
Para empresas comerciais, portanto, o período anterior à substituição integral do ICMS pelo IBS deve ser aproveitado para qualificar a base fiscal, corrigir inconsistências e verificar créditos que possam ter sido apropriados a menor, deixados de utilizar ou registrados de forma inadequada.
O que é recuperação de créditos tributários no comércio?
A recuperação de créditos tributários no comércio é o processo de revisar operações fiscais passadas e atuais para identificar valores de tributos pagos indevidamente, recolhidos a maior ou créditos legalmente permitidos que não foram apropriados corretamente.
No caso do ICMS, a análise pode envolver créditos sobre entradas de mercadorias, devoluções, ativo imobilizado, substituição tributária, ajustes fiscais e outras hipóteses admitidas pela legislação.
O direito ao aproveitamento depende da natureza da operação, da documentação fiscal, da escrituração, do regime tributário e das regras vigentes no período analisado.
Com a transição para o IBS, a revisão ganha uma dimensão adicional: além de localizar créditos, a empresa precisa verificar se esses valores estão suficientemente documentados, conciliados e escriturados para serem utilizados dentro das regras atuais ou reconhecidos no processo de transição.
Por que revisar os créditos de ICMS antes da transição para o IBS?
A substituição do ICMS pelo IBS ocorrerá gradualmente. O próprio processo de adaptação das empresas à Reforma Tributária exige revisão de sistemas, cadastros, documentos fiscais, precificação e procedimentos de apuração.
De acordo com o cronograma apresentado pela Receita Federal sobre a Reforma Tributária do Consumo, a transição entre os tributos atuais e o novo modelo será progressiva até 2033.
- 2026: início da fase de implementação e testes do IBS e da CBS;
- 2027: avanço da CBS e continuidade da implantação do novo modelo;
- 2029 a 2032: redução gradual de ICMS e ISS enquanto aumenta a participação do IBS;
- 2033: vigência integral do novo modelo, com extinção do ICMS e do ISS.
Isso não significa que todo crédito existente precise necessariamente ser consumido antes de 2033. A legislação criou mecanismos específicos para os saldos credores remanescentes.
O ponto técnico é outro: um saldo contábil ou fiscal não equivale automaticamente a um crédito pronto para utilização.
Para que valores existentes ao final da transição sejam reconhecidos, será necessário observar requisitos legais relacionados à origem do crédito, escrituração, regularidade fiscal e procedimentos de homologação.
Por isso, quanto antes a empresa localizar divergências, maior será o espaço para corrigir cadastros, documentos e escriturações ainda durante a vigência do modelo atual.
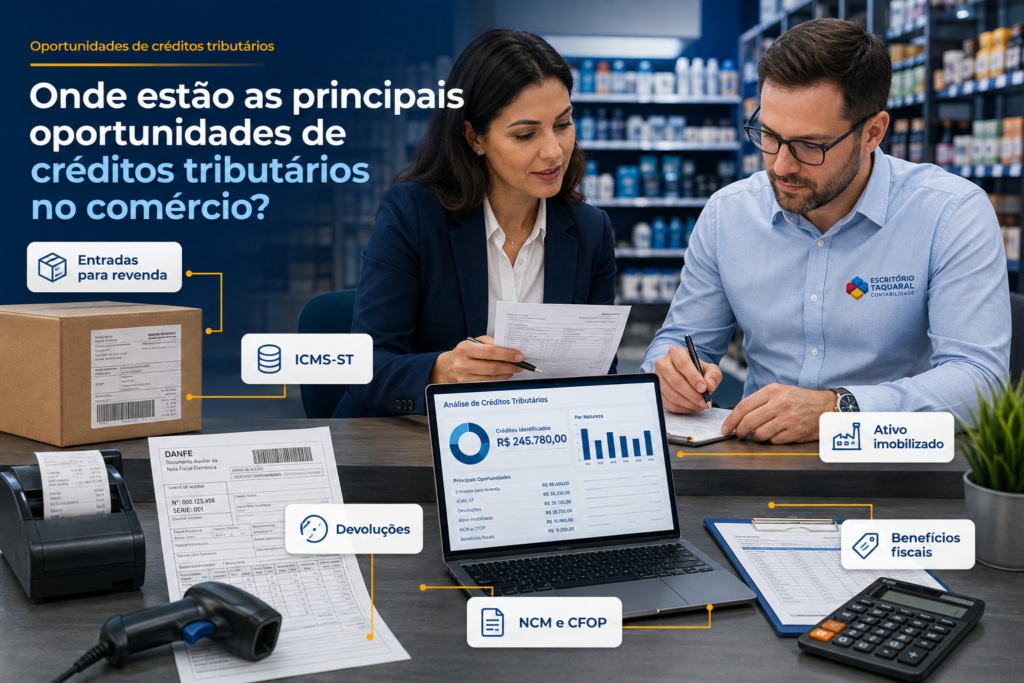
Onde estão as principais oportunidades de créditos tributários no comércio?
Não existe uma única conta fiscal capaz de revelar todas as oportunidades. Uma revisão consistente cruza documentos fiscais, regras tributárias, cadastro de produtos, escriturações, estoque e a natureza econômica das operações.
1. Créditos de ICMS sobre mercadorias adquiridas para revenda
Empresas sujeitas ao regime normal de apuração podem, observadas as regras legais, aproveitar créditos de ICMS relacionados às aquisições vinculadas a operações subsequentes que gerem direito ao creditamento.
Nessa análise, algumas inconsistências aparecem com frequência:
- nota fiscal de entrada registrada sem o crédito permitido;
- base de cálculo ou alíquota tratada incorretamente;
- documento escriturado em período inadequado;
- cadastro do produto impedindo a apropriação;
- parametrização incorreta do ERP;
- divergência entre XML, escrituração fiscal e contabilidade;
- estornos realizados sem análise suficiente da operação.
A revisão deve chegar ao nível do item quando a empresa possui diferentes NCMs, tratamentos tributários, origens, fornecedores ou operações interestaduais. Trabalhar apenas com valores consolidados pode esconder diferenças relevantes.
2. ICMS-ST, ressarcimentos e mudanças no regime
A substituição tributária exige uma análise própria e não deve ser tratada como se fosse ICMS próprio.
Há situações em que o imposto foi recolhido antecipadamente e a operação posterior ocorre de maneira diferente daquela considerada na tributação original. Dependendo da operação e da legislação estadual, pode existir direito a ressarcimento, recuperação ou ajustes específicos.
Esse tema ganhou ainda mais relevância em São Paulo com a retirada de diversas mercadorias da substituição tributária.
A Taquaral explica em seu conteúdo sobre mudanças no ICMS-ST com a Reforma Tributária como a alteração do regime exige atenção sobre estoques, apuração e parametrização.
No varejo e no atacado, devem ser observadas principalmente situações envolvendo:
- vendas interestaduais;
- devoluções;
- mercadorias excluídas do regime de substituição tributária;
- alterações de enquadramento de produtos;
- estoques existentes na data de mudança do regime;
- operações em que o fato gerador presumido não se realiza.
A Lei Complementar nº 87/1996, conhecida como Lei Kandir, disciplina o ICMS em âmbito nacional e prevê, entre outras regras, hipóteses relacionadas à substituição tributária e à restituição quando o fato gerador presumido não se realiza.
O procedimento operacional de ressarcimento, entretanto, deve respeitar a regulamentação específica da unidade federativa envolvida.
3. Devoluções de compras e vendas
Devoluções parecem operações simples, mas frequentemente produzem inconsistências entre estoque, documentos fiscais e apuração do imposto.
A análise deve verificar a correspondência entre:
- documento fiscal original;
- nota fiscal de devolução;
- CFOP utilizado;
- CST ou código tributário aplicável;
- base de cálculo;
- ICMS destacado;
- registro de entrada ou saída;
- efeito efetivo na apuração mensal.
Uma devolução registrada corretamente no controle comercial, mas tratada de forma inadequada na escrituração, pode distorcer tanto o imposto devido quanto o saldo credor.
4. Crédito de ICMS sobre ativo imobilizado
A Lei Kandir estabelece regras específicas para o creditamento relacionado à entrada de bens destinados ao ativo permanente, com apropriação conforme os critérios e prazos determinados pela legislação.
Por isso, empresas comerciais que realizaram investimentos relevantes em centros de distribuição, sistemas de armazenagem, equipamentos, máquinas ou infraestrutura devem verificar a consistência do controle do CIAP e das parcelas apropriadas.
Entre os pontos que merecem revisão estão:
- bens que efetivamente geram direito ao crédito;
- documentos fiscais de aquisição;
- data de entrada do bem;
- parcelas já apropriadas;
- baixas, vendas ou transferências;
- relação entre o bem e as operações praticadas pelo estabelecimento.
5. Cadastro fiscal: NCM, CFOP e tributação dos produtos
Nem toda oportunidade começa diretamente na apuração do imposto. Muitas diferenças surgem antes, no cadastro fiscal da mercadoria.
Uma classificação incorreta pode afetar:
- tratamento do ICMS;
- enquadramento ou não no ICMS-ST;
- benefícios fiscais;
- reduções de base de cálculo;
- tributação de PIS e Cofins;
- parametrização das notas fiscais;
- formação do custo tributário da mercadoria.
O mesmo cuidado vale para o CFOP, que identifica a natureza fiscal da operação e influencia a forma como entradas, saídas, devoluções e transferências são escrituradas.
A recuperação deve, portanto, ser acompanhada da correção da causa que produziu o recolhimento indevido. Recuperar um valor sem ajustar o cadastro ou o sistema fiscal apenas faz o erro reaparecer nos períodos seguintes.
6. Compras realizadas de empresas do Simples Nacional
As aquisições de fornecedores optantes pelo Simples Nacional exigem atenção específica e não devem receber o mesmo tratamento de uma compra realizada de empresa enquadrada no regime normal.
A Lei Complementar nº 123/2006 estabelece regras próprias para o Simples Nacional, inclusive situações em que adquirentes podem aproveitar créditos vinculados às aquisições, desde que atendidos os requisitos legais.
A análise precisa observar, entre outros fatores, a informação constante no documento fiscal, a destinação da mercadoria e os limites aplicáveis à operação.
7. Benefícios fiscais, reduções e regimes especiais
Empresas com grande variedade de mercadorias podem operar simultaneamente com diferentes tratamentos de ICMS.
Entre eles:
- tributação integral;
- isenção;
- redução de base de cálculo;
- diferimento;
- substituição tributária;
- créditos presumidos;
- regimes especiais.
Cada situação pode modificar o direito ao crédito e exigir procedimentos específicos.
Por isso, a revisão não deve procurar somente valores que possam ser recuperados. Também precisa localizar créditos apropriados indevidamente, já que um diagnóstico que identifica oportunidades e ignora contingências produz uma visão fiscal incompleta.
Como funciona a recuperação de créditos tributários no comércio na prática?
Uma revisão bem estruturada começa pelos dados da empresa, reconstrói as operações fiscais e termina com a validação técnica do crédito e da forma adequada de aproveitamento.
- Definição do período e dos tributos analisados
Primeiro, determina-se quais períodos ainda podem ser revisados considerando os prazos legais e qual será o escopo da análise. - Extração dos documentos fiscais e contábeis
A empresa reúne XML de NF-e, EFD ICMS/IPI, arquivos do ERP, apurações mensais, livros fiscais, guias, cadastro de produtos, controles de estoque e documentos de devolução. - Conciliação entre documentos e escrituração
Verifica-se se a operação econômica corresponde ao que foi efetivamente informado ao Fisco e se os créditos e débitos foram transportados corretamente para a apuração. - Revisão da tributação dos produtos
Nessa etapa são analisados NCM, CFOP, CST, base de cálculo, alíquotas, benefícios, ICMS-ST, origem, destino e natureza das entradas e saídas. - Quantificação das diferenças
Depois de validar a hipótese fiscal, calcula-se quanto foi pago indevidamente, apropriado a menor, apropriado sem respaldo, deixado de ressarcir ou acumulado na escrituração. - Validação documental
Cada crédito precisa possuir uma trilha documental capaz de demonstrar sua origem, cálculo e relação com as operações da empresa. - Definição da forma de utilização
Dependendo da natureza do valor identificado, da legislação aplicável e do Estado envolvido, podem existir mecanismos como aproveitamento na escrituração, ressarcimento, restituição, compensação ou transferência. - Correção da origem das inconsistências
A etapa final deve revisar ERP, cadastro fiscal e procedimentos internos para impedir que a mesma falha continue ocorrendo.
Empresas com operações mais complexas também podem integrar esse diagnóstico a um processo de planejamento tributário voltado à redução de riscos fiscais, evitando que a análise fique restrita à recuperação de valores passados.
Aspectos fiscais e estratégicos que precisam ser revisados antes de 2033
A recuperação de créditos tributários no comércio deve fazer parte de um projeto mais amplo de preparação para a transição do ICMS ao IBS.
Saldo credor de ICMS precisa estar regular e documentado
Os créditos existentes ao final da transição precisarão atender às condições definidas na legislação para que possam ser reconhecidos e utilizados.
Isso aumenta a importância de manter:
- memória de cálculo;
- documentos fiscais de origem;
- arquivos eletrônicos preservados;
- conciliação entre saldo fiscal e contábil;
- justificativa para ajustes e lançamentos;
- separação dos créditos por natureza.
Escrituração não deve ser confundida com homologação
A existência de um valor registrado na EFD ICMS/IPI comprova parte da trilha fiscal, mas não significa que qualquer saldo será automaticamente reconhecido sem análise.
Na transição, a empresa deverá observar os procedimentos estabelecidos para reconhecimento e homologação dos créditos de ICMS remanescentes.
Créditos remanescentes terão regras próprias de utilização
A LC nº 227/2026 estabeleceu mecanismos para tratamento dos saldos credores existentes ao final de 2032, incluindo a possibilidade de compensação com IBS nas condições previstas na legislação.
Para determinados créditos, a utilização poderá ocorrer de forma parcelada ao longo de período extenso. Isso cria uma questão financeira relevante: o valor nominal de um crédito não representa, necessariamente, o mesmo impacto imediato no caixa.
Empresas com saldos expressivos precisam, portanto, avaliar não apenas a existência jurídica do crédito, mas sua velocidade de realização e seu efeito econômico.
A qualidade do crédito importa tanto quanto o seu valor
Dois créditos do mesmo valor podem apresentar riscos completamente diferentes.
Um deles pode estar respaldado por documentos fiscais, escrituração consistente, memória de cálculo e fundamento legal claro. Outro pode depender de reconstrução documental, classificação questionável ou ajustes antigos sem justificativa suficiente.
Por isso, uma revisão madura deve classificar os saldos por nível de segurança e possibilidade de aproveitamento, e não simplesmente apresentar um valor total a recuperar.
O que revisar nos créditos tributários do comércio?
| Área analisada | O que verificar | Possível impacto |
| Entradas para revenda | ICMS destacado, escrituração e direito ao crédito | Crédito não apropriado ou apropriação incorreta |
| ICMS-ST | Ressarcimentos, devoluções, estoques e operações posteriores | Valores recuperáveis conforme legislação estadual |
| Devoluções | Nota original, CFOP, base de cálculo e imposto | Correção de débito ou crédito |
| Ativo imobilizado | CIAP, parcelas e documentação | Aproveitamento de créditos permitidos e parcelas pendentes |
| Cadastro de produtos | NCM, CST, CFOP e regras fiscais | Recolhimentos ou créditos incorretos |
| Simples Nacional | Informações fiscais do fornecedor e limites legais | Crédito nas hipóteses admitidas pela legislação |
| Benefícios fiscais | Isenção, redução, diferimento e crédito presumido | Alteração do crédito permitido |
| EFD ICMS/IPI | Ajustes, saldos, documentos e registros | Regularidade e comprovação do crédito |
| Saldo para a transição | Origem, escrituração, documentação e natureza | Homologação e futura utilização conforme novas regras |
Principais erros na recuperação de créditos tributários no comércio
1. Procurar créditos apenas pelo saldo da EFD
O erro: considerar que todos os valores recuperáveis já aparecem consolidados na escrituração.
Impacto: oportunidades originadas em cadastro, classificação fiscal, documentos não aproveitados ou parametrização podem passar despercebidas.
Como evitar: cruzar XML, ERP, EFD ICMS/IPI, estoque, cadastro de produtos e legislação.
2. Aplicar a regra tributária atual a operações antigas
O erro: revisar períodos anteriores utilizando apenas o tratamento fiscal vigente no momento da auditoria.
Impacto: geração de créditos sem fundamento ou descarte de valores que poderiam ser reconhecidos conforme a legislação vigente na época.
Como evitar: reconstruir a regra aplicável na data de cada operação e preservar a memória jurídica utilizada na análise.
3. Recuperar o crédito sem corrigir a origem do problema
O erro: identificar valores pagos a maior ou créditos não aproveitados, mas manter a parametrização fiscal que produziu a divergência.
Impacto: o mesmo erro continua ocorrendo nos períodos seguintes.
Como evitar: integrar revisão tributária, cadastro fiscal, processos internos e parametrização do ERP.
4. Tratar ICMS-ST como se fosse ICMS próprio
O erro: aplicar a mesma lógica de recuperação e aproveitamento a regimes tributários distintos.
Impacto: cálculos ou pedidos incompatíveis com o procedimento previsto pela legislação estadual.
Como evitar: separar ICMS próprio, ICMS-ST, benefícios fiscais, créditos de ativo imobilizado e outras naturezas antes de calcular qualquer recuperação.
5. Deixar a organização documental para o final da transição
O erro: imaginar que será simples reconstruir vários anos de operações somente quando os créditos precisarem ser homologados ou utilizados.
Impacto: dificuldade em comprovar origem, legitimidade e regularidade do saldo.
Como evitar: criar desde já uma memória fiscal dos créditos, com documentação, conciliações e justificativas de cada ajuste relevante.
6. Olhar apenas para oportunidades e ignorar contingências
O erro: conduzir uma auditoria exclusivamente para encontrar valores favoráveis à empresa.
Impacto: a organização pode recuperar determinados créditos enquanto mantém outros valores indevidamente apropriados na escrituração.
Como evitar: revisar simultaneamente oportunidades de recuperação e riscos fiscais.
Quais os benefícios de revisar os créditos antes da redução do ICMS?
Uma revisão estruturada pode produzir benefícios que vão além da recuperação imediata de valores.
Melhora do fluxo de caixa
Créditos legítimos que possam ser aproveitados conforme as regras atuais podem reduzir desembolsos tributários futuros ou permitir formas de recuperação previstas na legislação.
Redução de custos tributários recorrentes
A correção de NCM, CFOP, CST e demais parâmetros evita que recolhimentos indevidos ou perda de créditos continuem se repetindo mês após mês.
Maior segurança para a transição ao IBS
Uma empresa que conhece a composição do seu saldo credor chega ao final da transição em melhor condição para comprovar sua origem e observar os procedimentos de reconhecimento previstos pela legislação.
Cadastro fiscal mais confiável
Revisar classificação fiscal e regras tributárias melhora não apenas a apuração, mas também emissão de documentos fiscais, estoque, precificação e obrigações acessórias.
Melhor informação para decisões financeiras
Um saldo credor relevante pode representar um ativo econômico, mas seu valor para o negócio depende da possibilidade e do prazo de utilização.
Conhecer essa diferença permite incorporar os créditos ao planejamento de caixa e evitar que a gestão trate valores fiscais de difícil realização como disponibilidade financeira imediata.
Perguntas frequentes sobre recuperação de créditos tributários no comércio
1.Toda empresa comercial pode recuperar créditos tributários?
Não. A existência de crédito depende do regime tributário, da operação realizada, do tributo analisado e da legislação aplicável. Antes de calcular qualquer valor, é necessário confirmar se existe fundamento legal para o aproveitamento.
2.O crédito de ICMS será perdido quando o imposto acabar?
Não automaticamente. A legislação da transição estabelece tratamento para saldos credores de ICMS existentes ao final de 2032, desde que atendidos os requisitos aplicáveis e os procedimentos de reconhecimento e homologação.
3.Vale a pena esperar até 2032 para revisar os créditos?
Não é a alternativa mais segura. Quanto maior a distância entre a operação e a revisão, maior pode ser a dificuldade para recuperar XMLs, reconstruir parametrizações, localizar documentos e comprovar a origem dos lançamentos.
4.Crédito registrado na EFD já está automaticamente homologado?
Não. A escrituração é parte relevante da comprovação fiscal, mas a validade do crédito depende da legislação aplicável, da documentação e, quando exigido, de procedimentos específicos de homologação ou reconhecimento.
5.Empresas do Simples Nacional podem gerar crédito de ICMS para seus clientes?
Existem hipóteses previstas na legislação em que adquirentes podem aproveitar crédito vinculado a compras realizadas de empresas optantes pelo Simples Nacional. O procedimento depende do tipo de operação, da destinação da mercadoria e do atendimento aos requisitos da LC nº 123/2006.
6.É possível revisar somente o ICMS?
Sim, mas nem sempre essa é a estratégia mais eficiente. Dependendo da empresa, uma revisão do comércio pode envolver também PIS, Cofins, classificação fiscal, benefícios, retenções e outros reflexos tributários relacionados aos mesmos produtos e operações.
O que o comércio precisa organizar antes da transição do ICMS
A preparação não deve começar em dezembro de 2032.
Empresas comerciais precisam chegar às etapas finais da transição sabendo quais créditos possuem, de onde vieram, quais documentos sustentam os valores, quais inconsistências ainda precisam ser corrigidas e quais alternativas de aproveitamento são juridicamente possíveis.
Na prática, uma estratégia consistente de recuperação de créditos tributários no comércio deve combinar quatro frentes:
- revisar operações passadas para localizar créditos e inconsistências;
- corrigir a parametrização atual para interromper erros recorrentes;
- conciliar e qualificar os saldos existentes por natureza e grau de segurança;
- preparar a documentação para a transição ao IBS e para eventuais processos de homologação.
A Reforma Tributária não torna desnecessário revisar o ICMS. Pelo contrário: cria um horizonte objetivo para que as empresas passem a tratar seus saldos credores como informações fiscais que precisam estar identificadas, conciliadas, documentadas e compatíveis com a legislação.
Prepare a recuperação de créditos e a transição tributária com a Taquaral
A recuperação de créditos não deve ser conduzida como uma simples busca por valores a compensar.
No comércio, o diagnóstico precisa considerar cadastro de mercadorias, escrituração fiscal, regime tributário, ICMS-ST, benefícios fiscais, documentos eletrônicos, sistemas de gestão e os efeitos da transição para IBS e CBS.
O ESCRITÓRIO TAQUARAL atua com soluções contábeis, fiscais e tributárias para empresas, apoiando a revisão das operações, o planejamento tributário, a identificação de inconsistências e a preparação dos processos internos para as mudanças trazidas pela Reforma Tributária.
Se a sua empresa possui grande volume de mercadorias, diferentes tratamentos de ICMS, operações sujeitas à substituição tributária ou saldos credores acumulados, uma análise antecipada pode ajudar a separar créditos efetivamente aproveitáveis de valores que ainda dependem de correção ou comprovação.
Converse com a equipe da TAQUARAL para avaliar a estrutura fiscal da empresa, revisar possíveis créditos tributários e preparar a operação para a transição do ICMS ao IBS com mais segurança e previsibilidade.