
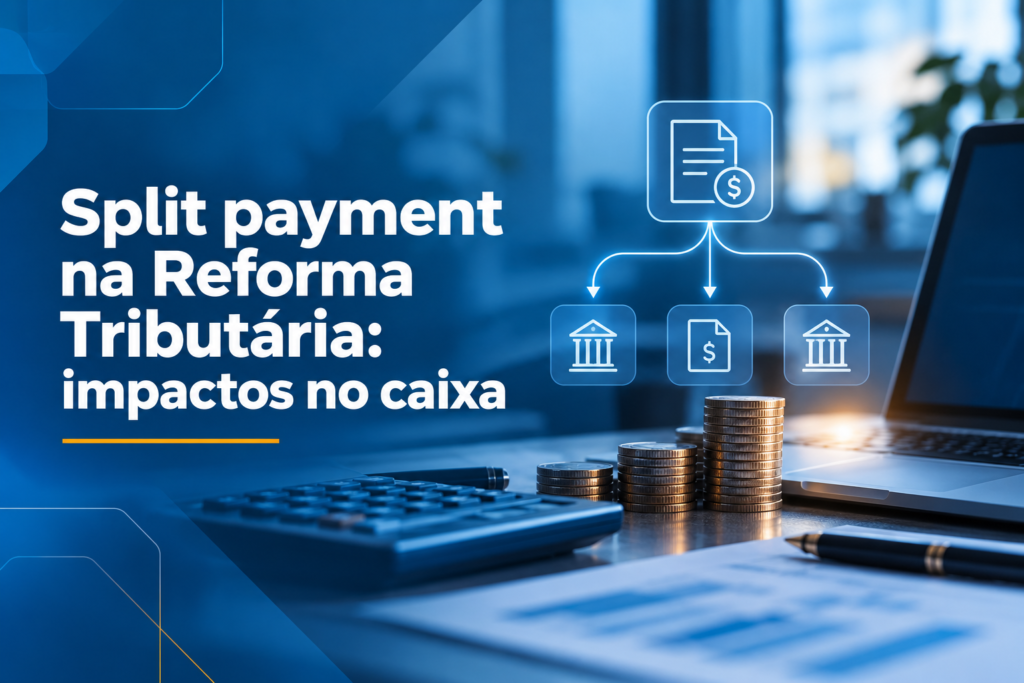
A Reforma Tributária muda não apenas quais tributos incidem sobre o consumo, mas também a forma como parte desses valores será recolhida. Entre os mecanismos mais relevantes está o split payment, modelo em que IBS e CBS podem ser separados do valor da operação no momento da liquidação financeira.
Para as empresas, essa mudança exige atenção porque o valor efetivamente recebido na conta poderá ser diferente do valor bruto cobrado do cliente. Uma parcela destinada aos tributos poderá ser segregada antes de o dinheiro ficar disponível para uso operacional.
O split payment na Reforma Tributária afeta diretamente fluxo de caixa, capital de giro, conciliação financeira, antecipação de recebíveis, formação de preços e integração entre documentos fiscais e meios de pagamento.
A análise precisa fazer parte de uma preparação mais ampla para o novo sistema tributário. O conteúdo sobre Reforma Tributária para empresas mostra como IBS, CBS, créditos e novas formas de recolhimento alteram processos fiscais e financeiros que antes podiam ser administrados separadamente.
O que é o split payment na Reforma Tributária?
O split payment na Reforma Tributária é o mecanismo pelo qual os valores de IBS e CBS relacionados a uma operação podem ser segregados e recolhidos diretamente durante a liquidação financeira do pagamento.
Em vez de o fornecedor receber integralmente o valor pago pelo cliente e recolher os tributos posteriormente, o prestador de serviços de pagamento ou a instituição operadora do sistema poderá separar a parcela tributária antes de disponibilizar os recursos ao vendedor.
A estrutura está prevista nos artigos 31 a 35 da Lei Complementar nº 214/2025, com as alterações posteriores, que disciplina o recolhimento de IBS e CBS na liquidação financeira.
Na prática, o mecanismo aproxima o momento do recolhimento do tributo do momento em que a venda é financeiramente liquidada.
Como funciona o split payment na prática?
A lógica depende da integração entre documento fiscal eletrônico, transação de pagamento e os sistemas administrados pela Receita Federal e pelo Comitê Gestor do IBS.
1. A empresa realiza a venda
A empresa fornece um bem ou serviço e emite o documento fiscal eletrônico correspondente.
Esse documento precisa conter as informações necessárias para identificar a operação e os valores de IBS e CBS envolvidos.
2. O cliente realiza o pagamento
O pagamento é processado por um instrumento integrado ao mecanismo.
A legislação determina que os procedimentos permitam relacionar a transação financeira à respectiva operação documentada fiscalmente.
3. O sistema identifica o valor a ser segregado
No procedimento padrão, as informações da operação são utilizadas para identificar o montante de IBS e CBS que deverá ser recolhido na liquidação financeira.
Essa lógica evita que a instituição financeira simplesmente utilize uma alíquota genérica sem considerar as características tributárias da operação.
4. IBS e CBS são recolhidos
A parcela correspondente aos tributos é direcionada à Receita Federal e ao Comitê Gestor do IBS conforme as regras do sistema.
5. A empresa recebe o valor remanescente
O fornecedor recebe o valor disponível depois da segregação efetuada na operação abrangida pelo mecanismo.
Esse é o ponto de maior impacto para a tesouraria: faturamento e disponibilidade financeira imediata deixam de ser ainda mais comparáveis entre si.
Exemplo de como o split payment afeta o recebimento
Considere, apenas para demonstrar a dinâmica financeira, uma venda de R$10.000.
Suponha que o sistema determine a segregação de R$2.000 de IBS e CBS naquela liquidação.
| Etapa | Valor |
| Valor da operação | R$ 10.000 |
| IBS e CBS segregados | R$ 2.000 |
| Valor disponibilizado ao fornecedor | R$ 8.000 |
Esse exemplo não representa uma alíquota oficial nem uma regra universal de cálculo. Ele serve apenas para demonstrar como o valor faturado pode ser diferente do montante imediatamente disponível no caixa.
Por que o split payment pode afetar o fluxo de caixa?
No modelo tradicional, muitas empresas recebem integralmente o valor financeiro de uma venda e somente depois recolhem os tributos na data de vencimento.
Entre o recebimento e o pagamento dos impostos, esses recursos permanecem temporariamente na conta da empresa.
Com o split payment, essa dinâmica pode mudar. A parcela correspondente ao IBS e à CBS pode ser segregada no momento da liquidação, reduzindo os recursos disponíveis para:
- pagamento de fornecedores;
- compra de estoque;
- folha de pagamento;
- despesas fixas;
- capital de giro;
- empréstimos;
- investimentos;
- expansão da operação.
Isso não representa necessariamente aumento de carga tributária. O principal efeito financeiro está no momento em que o dinheiro deixa de estar disponível para a empresa.
Negócios que utilizam temporariamente valores destinados a impostos como parte do capital de giro precisarão revisar essa prática.
Faturamento e dinheiro disponível ficarão ainda mais diferentes
Uma das mudanças mais relevantes para a gestão será separar claramente receita, recebimento e liquidez.
Uma empresa pode faturar R$500 mil em determinado período sem receber R$500 mil líquidos em sua conta bancária.
Além de taxas financeiras, comissões, descontos e outros abatimentos já existentes, a liquidação poderá incluir a segregação tributária prevista no split payment.
Por isso, analisar apenas o saldo bancário deixa de ser ainda menos suficiente para compreender o desempenho do negócio.
A empresa precisará conciliar:
- faturamento;
- documentos fiscais;
- contas a receber;
- pagamentos dos clientes;
- IBS segregado;
- CBS segregada;
- créditos tributários;
- cancelamentos;
- devoluções;
- valores efetivamente disponibilizados.
Essa necessidade reforça a importância de uma gestão financeira estruturada. O BPO Financeiro do Escritório Taquaral Contabilidade, por exemplo, reúne processos como contas a pagar e receber, conciliação bancária e relatórios financeiros, áreas diretamente relacionadas à nova dinâmica de recebimentos.
O split payment sempre recolhe o valor integral do IBS e da CBS?
Não necessariamente.
No procedimento padrão, a legislação prevê que o sistema considere os débitos relacionados à operação e os valores eventualmente já extintos por outras formas previstas na legislação.
O objetivo é evitar que uma parcela tributária já regularizada seja cobrada novamente durante a liquidação financeira.
A Lei Complementar também prevê tratamento para eventual recolhimento em excesso. Em determinadas situações, o valor excedente deverá ser transferido ao fornecedor conforme as regras regulamentares aplicáveis.
Por isso, o split payment não deve ser entendido simplesmente como uma retenção fixa aplicada sobre toda venda.
O que é o split payment simplificado?
A legislação também prevê um procedimento simplificado de segregação.
Nesse formato, o valor recolhido poderá ser determinado mediante aplicação de percentual previamente estabelecido sobre a operação, conforme metodologia definida pelos órgãos responsáveis.
O percentual poderá considerar características como setor econômico e perfil do contribuinte, observadas as regras regulamentares.
Como o valor segregado não necessariamente corresponderá exatamente à apuração definitiva de IBS e CBS daquela operação, eventuais diferenças precisarão ser conciliadas posteriormente.
Quando o split payment começa a funcionar?
A estrutura jurídica do mecanismo já está criada, mas sua implantação é gradual.
A própria Lei Complementar nº 214 determina que ato conjunto da Receita Federal e do Comitê Gestor do IBS defina o cronograma e possa estabelecer situações de adoção facultativa.
Em 2026, a implantação tecnológica avançou. A Receita Federal e o CGIBS já aprovaram documentação técnica referente aos procedimentos e padrões operacionais da Plataforma Pública do Split Payment, conforme os Atos Técnicos Conjuntos da Reforma Tributária.
Portanto, a empresa deve evitar dois extremos: considerar que o split payment já se aplica de maneira uniforme a todas as transações ou esperar a obrigatoriedade plena para começar a adaptar processos.
O próprio Escritório Taquaral Contabilidade vem alertando para essa preparação no conteúdo sobre adaptação da NF-e ao IBS e à CBS, destacando a integração necessária entre emissão fiscal, contas a pagar, contas a receber e sistemas empresariais.
Quais meios de pagamento poderão ser alcançados?
A legislação prevê implementação para os principais instrumentos de pagamento eletrônico utilizados nas operações abrangidas.
Também determina que as regras possam alcançar prestadores de serviços de pagamento e instituições operadoras de sistemas de pagamento, inclusive participantes de diferentes tipos de arranjos.
Na prática, a abrangência de cada meio dependerá da implementação técnica e dos atos conjuntos expedidos pela Receita Federal e pelo Comitê Gestor.
Por isso, empresas que recebem por diferentes canais precisarão mapear separadamente:
- cartões;
- PIX;
- boletos e cobranças integradas;
- plataformas digitais;
- gateways;
- marketplaces;
- outros meios eletrônicos utilizados na liquidação.
Como fica a venda parcelada?
A legislação trata expressamente das operações parceladas.
Quando o pagamento for parcelado pelo fornecedor, a segregação e o recolhimento de IBS e CBS deverão ocorrer proporcionalmente na liquidação financeira de cada parcela.
Isso significa que a empresa precisará relacionar corretamente uma venda emitida hoje com pagamentos que podem ocorrer meses depois.
O sistema financeiro deverá conseguir identificar:
- documento fiscal original;
- valor da parcela;
- tributos correspondentes;
- pagamento realizado;
- valor segregado;
- saldo da operação.
Antecipação de recebíveis elimina o split payment?
Não.
A Lei Complementar nº 214 estabelece expressamente que a liquidação antecipada de recebíveis não elimina a obrigação de segregação e recolhimento de IBS e CBS quando o mecanismo for aplicável.
Esse ponto merece atenção de empresas que utilizam antecipação de cartão ou outros recebíveis como fonte recorrente de capital de giro.
A gestão precisará analisar simultaneamente:
- valor bruto da venda;
- IBS e CBS relacionados;
- taxa da antecipação;
- valor líquido antecipado;
- prazo financeiro;
- necessidade de capital de giro.
O efeito sobre o caixa também precisa ser considerado na precificação. O conteúdo sobre Reforma Tributária e precificação de serviços mostra como tributos, margem e disponibilidade financeira precisam ser avaliados conjuntamente para evitar perda de rentabilidade.
Como as devoluções e cancelamentos entram nessa lógica?
Cancelamentos e devoluções exigem tratamento próprio porque o tributo pode ter sido segregado antes da reversão comercial.
A legislação passou a prever a possibilidade de transferência total ou parcial ao fornecedor de valores anteriormente recolhidos pelo split payment, observadas as situações e procedimentos definidos em regulamento.
Essa devolução de recursos não pode ser tratada apenas pelo setor fiscal.
Será necessário integrar:
- pedido;
- nota fiscal;
- pagamento;
- cancelamento;
- devolução;
- estorno;
- contabilidade;
- conciliação bancária.
Split payment: o que muda no modelo financeiro?
| Aspecto | Modelo tradicional | Com split payment |
| Recebimento da venda | A empresa pode receber o valor integral antes do vencimento do tributo | IBS e CBS podem ser segregados na liquidação financeira |
| Disponibilidade financeira | O valor dos impostos pode permanecer temporariamente no caixa | A parcela tributária pode não entrar no caixa operacional |
| Recolhimento | Normalmente realizado posteriormente pelo contribuinte | Pode ocorrer junto à liquidação do pagamento |
| Controle de caixa | Separação do imposto depende fortemente da gestão interna | Parte da segregação ocorre de forma automatizada |
| Integração fiscal e financeira | Pode ocorrer depois do recebimento | Documento fiscal e pagamento precisam estar relacionados |
| Parcelamento | Recebimento acompanha a agenda financeira | Segregação acompanha proporcionalmente as parcelas |
| Antecipação | Pode elevar a liquidez antes do vencimento do imposto | Não elimina a obrigação de segregação quando aplicável |
| Conciliação | Venda, banco e tributos podem ser analisados separadamente | Integração entre fiscal, financeiro e pagamento ganha maior relevância |
Quais aspectos técnicos e financeiros precisam ser revisados?
1.Documentos fiscais eletrônicos
O split payment depende da identificação correta da operação e dos valores de IBS e CBS.
Desde 2026, os contribuintes vêm sendo obrigados a adaptar seus documentos fiscais eletrônicos para incluir os novos campos. A Receita Federal orienta sobre as obrigações relacionadas ao IBS e à CBS em 2026, incluindo a emissão dos documentos eletrônicos conforme os novos leiautes.
Um erro na origem fiscal pode dificultar toda a conciliação financeira posterior.
2.ERP e sistema financeiro
Os sistemas precisarão relacionar informações como:
- valor bruto da operação;
- IBS;
- CBS;
- créditos tributários;
- pagamento;
- liquidação;
- eventuais cancelamentos;
- valor efetivamente repassado.
Atualizar somente o emissor fiscal não resolve o problema se o financeiro continuar utilizando valores sem considerar a nova dinâmica.
3.Contas a receber
A previsão financeira precisa refletir quanto realmente ficará disponível após a liquidação.
Empresas com grande volume de recebíveis precisam revisar seus relatórios para evitar previsões superestimadas de entrada de caixa.
4.Capital de giro
Negócios com margens estreitas ou ciclos financeiros longos podem sentir de maneira mais intensa a mudança no momento de disponibilidade dos recursos.
Por isso, a necessidade de capital de giro deve ser recalculada antes que o split payment esteja plenamente presente na operação.
5.Precificação
O split payment não deve ser confundido automaticamente com aumento de carga tributária, mas pode alterar a dinâmica financeira da operação.
Uma empresa precisa continuar pagando folha, fornecedores e despesas operacionais mesmo quando uma parcela do valor recebido é direcionada imediatamente aos tributos.
Isso precisa entrar nas projeções de margem, capital de giro e preço.
Quais empresas precisam ter mais atenção ao split payment?
O impacto tende a ser mais perceptível em operações que possuem:
- alto volume de pagamentos eletrônicos;
- margens reduzidas;
- dependência elevada de capital de giro;
- vendas parceladas;
- antecipação frequente de recebíveis;
- ciclo financeiro longo;
- alto custo de estoque;
- crescimento acelerado;
- grande volume de devoluções ou cancelamentos;
- baixa reserva financeira.
Prestadores de serviços também precisam observar a mudança. Contratos recorrentes frequentemente sustentam folha de pagamento, fornecedores e despesas fixas, e uma alteração na disponibilidade imediata dos recursos pode exigir revisão contratual e financeira.
Esse ponto é aprofundado no artigo sobre Reforma Tributária e contratos de prestação de serviços, que analisa inclusive os efeitos do split payment sobre cláusulas financeiras e operacionais.
Principais erros na preparação para o split payment
1. Tratar o split payment apenas como assunto fiscal
Erro: deixar toda a preparação sob responsabilidade exclusiva da área contábil ou fiscal.
Impacto: financeiro e tesouraria podem continuar projetando entradas com base no valor bruto das vendas.
Como evitar: integrar fiscal, financeiro, tecnologia, tesouraria e gestão.
2. Confundir faturamento com disponibilidade financeira
Erro: considerar que todo valor faturado entrará livremente na conta bancária.
Impacto: projeções superestimadas de caixa.
Como evitar: separar faturamento, contas a receber e entrada líquida de recursos.
3. Não revisar o capital de giro
Erro: manter a mesma necessidade de caixa projetada antes das mudanças.
Impacto: falta de liquidez mesmo com faturamento crescente.
Como evitar: simular diferentes cenários de recebimento líquido.
4. Ignorar a antecipação de recebíveis
Erro: pressupor que antecipar vendas evitará a segregação dos tributos.
Impacto: projeção incorreta do valor efetivamente disponível.
Como evitar: considerar simultaneamente split payment, taxa de antecipação e prazo financeiro.
5. Manter sistemas desconectados
Erro: ERP, emissão fiscal, contas a receber e conciliação trabalharem com informações diferentes.
Impacto: dificuldade para relacionar venda, tributo e recebimento.
Como evitar: mapear integrações antes da implantação completa do mecanismo.
6. Esperar a obrigatoriedade para começar os testes
Erro: deixar adaptações para o momento em que o split payment já estiver incorporado à rotina.
Impacto: maior risco de falhas justamente durante a transição.
Como evitar: acompanhar atos técnicos, revisar processos e realizar simulações antecipadamente.
Quais são os benefícios de uma preparação adequada?
Embora o mecanismo exija adaptação, uma implantação organizada também pode melhorar os controles financeiros e tributários.
Entre os principais benefícios estão:
- maior clareza sobre o dinheiro efetivamente disponível;
- melhor integração entre fiscal e financeiro;
- maior previsibilidade tributária;
- redução do uso de valores destinados a impostos para financiar despesas correntes;
- conciliação mais estruturada;
- projeções de caixa mais confiáveis;
- maior controle sobre créditos e débitos tributários;
- melhores decisões sobre capital de giro;
- mais segurança na precificação e no crescimento.
A mudança pode forçar empresas a abandonar uma leitura baseada apenas em faturamento e adotar uma gestão orientada pela liquidez real da operação.
Como fica o Simples Nacional?
Empresas optantes pelo Simples Nacional também precisam acompanhar a implementação da Reforma Tributária.
As alterações promovidas em 2026 incorporam IBS e CBS às regras do regime e passam a produzir efeitos, em regra, a partir de 1º de janeiro de 2027.
A Receita Federal detalha as novas regras do Simples Nacional para IBS e CBS, incluindo a possibilidade de determinados contribuintes optarem pelo recolhimento desses tributos no regime regular.
Por isso, o impacto do split payment precisa ser analisado em conjunto com a forma escolhida de recolhimento do IBS e da CBS.
Não existe uma resposta única para todas as empresas do Simples.
Perguntas frequentes sobre split payment na Reforma Tributária
1.O split payment vai retirar o imposto automaticamente da venda?
Nas operações abrangidas pelo mecanismo, IBS e CBS poderão ser segregados no momento da liquidação financeira. A aplicação efetiva depende do cronograma, dos instrumentos de pagamento envolvidos e das regras operacionais definidas pelos órgãos responsáveis.
2.O split payment aumenta os impostos?
Não necessariamente. O split payment altera principalmente a forma e o momento do recolhimento. A carga tributária continua dependendo das regras de IBS e CBS aplicáveis à operação.
3.O split payment pode reduzir o caixa disponível?
Sim. Empresas que hoje recebem o valor integral da venda antes do vencimento dos tributos podem passar a receber parte dos recursos já descontada pela segregação de IBS e CBS.
4.Venda parcelada terá split payment?
Sim, quando a operação estiver abrangida. A legislação prevê que a segregação ocorra proporcionalmente na liquidação financeira das parcelas.
5.Antecipar recebíveis evita o split payment?
Não. A legislação estabelece que a liquidação antecipada dos recebíveis não elimina a obrigação de segregação quando o mecanismo for aplicável.
6.O split payment já está plenamente obrigatório?
Não de maneira uniforme para todas as operações. A implantação é gradual e depende dos atos conjuntos da Receita Federal e do Comitê Gestor do IBS, embora a infraestrutura técnica tenha avançado significativamente em 2026.
O que a empresa deve fazer antes da implementação?
O split payment na Reforma Tributária torna a gestão financeira ainda mais dependente da qualidade das informações fiscais e da integração entre sistemas.
A preparação deve começar antes da aplicação ampla do mecanismo.
A empresa precisa revisar:
- como seus documentos fiscais são emitidos;
- como IBS e CBS estão sendo parametrizados;
- quais meios de pagamento utiliza;
- como funciona sua agenda de recebíveis;
- quanto depende de antecipações;
- qual é sua necessidade real de capital de giro;
- como ERP, fiscal e financeiro se comunicam;
- como cancelamentos e devoluções são conciliados;
- como a empresa projeta entradas líquidas;
- como a nova dinâmica pode afetar preços e margens.
O ponto central é financeiro: vender o mesmo valor não significa necessariamente ter o mesmo volume de recursos disponível no mesmo momento.
Por isso, a preparação para o split payment precisa substituir projeções baseadas apenas no faturamento bruto por análises de liquidez efetiva.
Prepare o caixa da empresa para o split payment
O Escritório Taquaral Contabilidade atua com Contabilidade Consultiva, BPO Financeiro, Consultoria Fiscal e Tributária, Planejamento Tributário e suporte para adaptação à Reforma Tributária.
Para empresas que precisam entender os impactos do split payment, esse acompanhamento permite relacionar tributação, fluxo de caixa, recebíveis, precificação, capital de giro e adequação de sistemas antes que as novas rotinas estejam plenamente incorporadas à operação.
A preparação não deve se limitar a descobrir quanto será recolhido de IBS e CBS. É necessário saber quanto ficará efetivamente disponível no caixa, em qual momento e se a estrutura financeira atual consegue sustentar fornecedores, folha, despesas e crescimento.
Se sua empresa precisa simular os efeitos do novo modelo sobre recebimentos e capital de giro, fale com a equipe do Escritório Taquaral Contabilidade e avalie quais ajustes fiscais e financeiros devem ser realizados antes da implementação do split payment.