Administrar uma clínica médica exige decisões que vão muito além do atendimento aos pacientes. Contratação de profissionais, folha de pagamento, estrutura societária, emissão de notas, retirada dos sócios e crescimento do faturamento influenciam diretamente quanto a empresa paga em impostos.
O problema é que muitas clínicas permanecem por anos no mesmo regime tributário sem verificar se ele ainda acompanha a realidade da operação.
Uma estrutura que fazia sentido quando havia poucos médicos e baixo faturamento pode deixar de ser eficiente após a expansão da equipe, a abertura de novas especialidades ou o aumento da receita.
Em Campinas, essa análise exige atenção tanto aos tributos federais quanto às obrigações municipais relacionadas ao ISS e à emissão de notas fiscais de serviços.
Além disso, clínicas enquadradas no Simples Nacional precisam acompanhar os impactos da Reforma Tributária e as novas decisões relacionadas à CBS e ao IBS.
Por isso, fazer planejamento tributário para clínicas médicas em Campinas significa comparar cenários reais antes de escolher ou manter um regime. A análise deve considerar a carga tributária efetiva, e não apenas a alíquota aparentemente mais baixa.
O que é planejamento tributário para clínicas médicas em Campinas?
O planejamento tributário para clínicas médicas em Campinas é a análise estruturada da operação da clínica para identificar o regime tributário, a organização societária e os procedimentos fiscais mais adequados à realidade do negócio.
Na prática, esse trabalho compara faturamento, folha de pagamento, margem, atividades exercidas, despesas, distribuição de resultados e incidência de tributos como IRPJ, CSLL, PIS, Cofins, ISS e contribuições previdenciárias.
O objetivo não é simplesmente encontrar a menor alíquota, mas construir uma estrutura legalmente sustentável, financeiramente eficiente e compatível com a evolução do negócio. Essa lógica também é detalhada no conteúdo sobre planejamento tributário em Campinas e redução de riscos fiscais.
O menor percentual de imposto nem sempre representa o melhor regime
Um dos principais erros ao analisar a tributação de uma clínica é comparar apenas as alíquotas nominais.
Imagine duas clínicas com faturamento semelhante.
A primeira possui recepcionistas, enfermeiros, auxiliares e médicos contratados ou remunerados por pró-labore. A segunda trabalha majoritariamente com profissionais parceiros ou pessoas jurídicas e mantém uma folha proporcionalmente pequena.
Embora ambas atuem no setor médico, a carga tributária pode ser bastante diferente.
Isso acontece porque fatores como folha de pagamento, tipo de serviço prestado, natureza jurídica, margem de lucro e forma de remuneração dos sócios interferem diretamente no cálculo dos impostos.
Uma análise adequada deve responder perguntas como:
- Qual é o faturamento acumulado nos últimos 12 meses?
- Quanto a clínica mantém de folha de pagamento e pró-labore?
- Qual é a margem efetiva da operação?
- Quais procedimentos médicos são realizados?
- A clínica presta apenas consultas ou também executa procedimentos?
- Existem atividades de diagnóstico ou terapia?
- Há serviços que podem atender aos requisitos tributários aplicáveis aos serviços hospitalares?
- Como estão organizadas as retiradas e a distribuição de resultados aos sócios?
- Como o ISS incide sobre os serviços prestados?
- O regime atual continuará adequado com a implantação da CBS e do IBS?
Sem essas informações, escolher entre Simples Nacional, Lucro Presumido e Lucro Real vira apenas uma estimativa.
Simples Nacional para clínicas médicas: quando pode valer a pena?
Clínicas médicas podem estar enquadradas no Simples Nacional desde que atendam aos requisitos legais aplicáveis ao regime.
Para determinadas atividades de prestação de serviços, um dos pontos que mais influenciam a tributação é o chamado Fator R.
O Fator R relaciona os gastos considerados na folha de salários e encargos com a receita bruta acumulada nos últimos 12 meses.
Segundo as regras do Simples Nacional, quando o Fator R é igual ou superior a 28%, determinadas atividades ficam sujeitas ao Anexo III. Quando o resultado fica abaixo de 28%, a tributação pode ocorrer pelo Anexo V.
Essa diferença pode alterar significativamente a alíquota efetiva paga pela clínica.
Além do Fator R, clínicas em fase de crescimento devem acompanhar faturamento, limites do regime e mudanças operacionais. O artigo sobre reenquadramento tributário e saída do Simples Nacional em Campinas aprofunda os sinais que indicam a necessidade de revisar o enquadramento.
O Fator R não deve ser analisado isoladamente
Aumentar artificialmente o pró-labore apenas para tentar alcançar o percentual do Fator R nem sempre gera economia tributária real.
Ao elevar o pró-labore, a estrutura também pode sofrer impacto em:
- contribuição previdenciária;
- Imposto de Renda da pessoa física;
- custo da folha;
- fluxo de caixa destinado à remuneração dos sócios.
Por isso, a pergunta correta não é apenas se a clínica consegue migrar para o Anexo III.
O que precisa ser calculado é o custo tributário total da clínica e dos sócios depois da decisão. Essa abordagem evita uma economia aparente no DAS acompanhada de aumento relevante em outras incidências.
Lucro Presumido para clínicas médicas: quando merece atenção?
O Lucro Presumido é outra alternativa frequentemente analisada por clínicas e empresas da área da saúde.
Nesse regime, o IRPJ e a CSLL não são calculados diretamente sobre o lucro contábil efetivo da empresa. A legislação estabelece percentuais de presunção aplicados sobre determinadas receitas para chegar às bases de cálculo desses tributos.
A Lei nº 9.249/1995 disciplina pontos centrais da apuração do IRPJ e da CSLL. Para diversas prestações de serviços, o percentual de presunção tradicional é de 32%, enquanto determinados serviços hospitalares e atividades de auxílio diagnóstico e terapia podem receber tratamento distinto quando atendidos os requisitos previstos na legislação.
Desde 2026, porém, a comparação do Lucro Presumido exige uma variável adicional. A Lei Complementar nº 224/2025 alterou os percentuais de presunção sobre a parcela da receita que ultrapassa os limites definidos em lei.
O Escritório Taquaral detalhou os impactos dessa mudança no conteúdo sobre alterações do IRPJ e da CSLL no Lucro Presumido a partir de 2026.
Equiparação hospitalar pode reduzir as bases de IRPJ e CSLL
Determinados serviços de saúde podem utilizar percentuais reduzidos de presunção no Lucro Presumido.
Em condições previstas na legislação e nos entendimentos da Receita Federal, receitas decorrentes de determinados serviços hospitalares e de auxílio diagnóstico e terapia podem utilizar bases de presunção de 8% para IRPJ e 12% para CSLL, antes da aplicação de eventuais ajustes introduzidos pela legislação de 2026 sobre parcelas de receita sujeitas à majoração.
A própria Receita Federal reúne soluções de consulta sobre serviços hospitalares, com orientações sobre requisitos, atividades elegíveis e situações em que os percentuais reduzidos não podem ser utilizados.
Isso não significa que toda clínica médica automaticamente tenha direito ao tratamento.
Entre os requisitos que precisam ser analisados estão a natureza da atividade, a organização sob forma de sociedade empresária, o atendimento às normas sanitárias aplicáveis e as características efetivas dos procedimentos realizados.
Simples consultas médicas, por exemplo, não devem ser classificadas automaticamente como serviços hospitalares apenas porque são prestadas por uma clínica.
Lucro Real pode fazer sentido para uma clínica?
Embora seja menos associado às pequenas clínicas médicas, o Lucro Real não deve ser descartado antes da simulação.
Nesse regime, IRPJ e CSLL são apurados a partir do resultado contábil ajustado pelas adições, exclusões e compensações previstas na legislação tributária.
Isso pode tornar o regime relevante em situações específicas, principalmente quando a clínica apresenta:
- margem líquida reduzida;
- estrutura operacional de alto custo;
- despesas relevantes;
- períodos de prejuízo fiscal;
- investimentos elevados;
- operação contábil e financeira mais complexa.
Uma clínica que fatura muito, mas possui margem pequena, pode encontrar uma realidade tributária diferente daquela de uma empresa com o mesmo faturamento e alta rentabilidade.
O ponto central é que o faturamento sozinho não define o regime mais eficiente.
Como funciona o planejamento tributário de uma clínica na prática?
Um planejamento bem executado deve partir dos números reais da empresa, e não de uma tabela genérica de alíquotas.
Um processo consistente costuma seguir estas etapas:
- Levantar o faturamento dos últimos meses.
O histórico permite identificar sazonalidade, crescimento e projeções de receita. - Mapear todas as atividades realizadas.
Consultas, exames, procedimentos, diagnóstico, terapia e outras atividades podem possuir tratamentos fiscais diferentes. - Analisar folha, pró-labore e pagamentos aos profissionais.
Essa etapa é especialmente relevante para empresas sujeitas ao Fator R no Simples Nacional. - Levantar custos e despesas.
Aluguel, materiais, equipamentos, sistemas, profissionais, serviços terceirizados e demais gastos ajudam a compreender a margem real. - Avaliar a estrutura societária.
A forma como os médicos participam da empresa e são remunerados precisa estar alinhada à realidade societária, financeira e contábil. - Simular os regimes tributários disponíveis.
A comparação deve considerar Simples Nacional, Lucro Presumido e, quando fizer sentido, Lucro Real. - Analisar tributos municipais e obrigações acessórias.
Em Campinas, clínicas prestadoras de serviços devem observar as regras de ISSQN, enquadramento dos serviços e emissão de documentos fiscais estabelecidas pela Prefeitura de Campinas. - Projetar o crescimento da clínica.
O regime mais adequado hoje pode deixar de ser eficiente se a empresa ampliar equipe, faturamento, instalações ou especialidades.
Comparação entre Simples Nacional, Lucro Presumido e Lucro Real
| Regime | Característica principal | Pontos que exigem atenção em clínicas |
| Simples Nacional | Tributos reunidos em sistema simplificado | Faturamento, Fator R, folha, Anexo III ou V e mudanças relacionadas à CBS e ao IBS |
| Lucro Presumido | IRPJ e CSLL calculados a partir de margens presumidas | Percentual de presunção, regras vigentes desde 2026, ISS e eventual enquadramento de determinados serviços hospitalares |
| Lucro Real | IRPJ e CSLL calculados sobre o resultado tributável | Controles contábeis detalhados, despesas dedutíveis, margem real, créditos e complexidade operacional |
| Serviços hospitalares no Lucro Presumido | Possibilidade de percentuais específicos de presunção para determinadas receitas | Atividade efetivamente prestada, sociedade empresária, normas sanitárias, documentação e segregação das receitas |
A tabela funciona como referência inicial. A decisão deve ser baseada em simulações com os números específicos da clínica e na legislação vigente no período analisado.
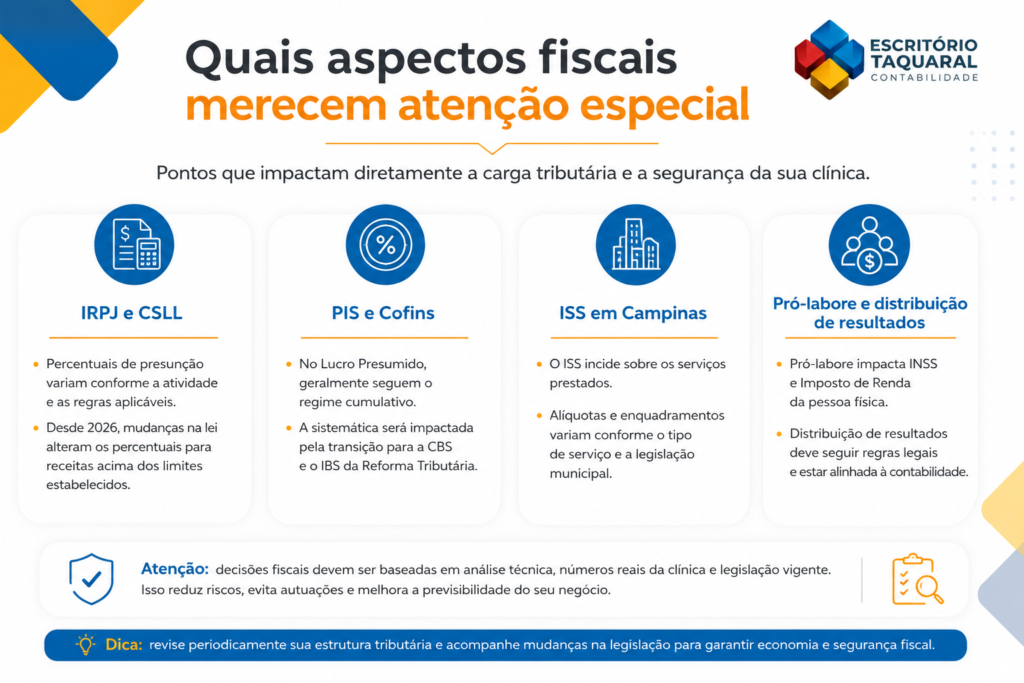
Quais aspectos fiscais merecem atenção especial?
IRPJ e CSLL
No Lucro Presumido, a base utilizada no cálculo de IRPJ e CSLL depende da atividade e das regras aplicáveis à receita. Para clínicas com mais de um tipo de serviço, a classificação correta de cada receita pode alterar o resultado da apuração.
Também é necessário considerar as mudanças introduzidas pela Lei Complementar nº 224/2025, que passou a produzir efeitos sobre percentuais de presunção do Lucro Presumido em 2026 nos casos alcançados pela norma.
PIS e Cofins
No regime cumulativo tradicionalmente relacionado ao Lucro Presumido, PIS e Cofins seguem sistemática distinta daquela aplicável às empresas sujeitas ao regime não cumulativo.
Essa estrutura também deve ser analisada considerando a transição da Reforma Tributária, que prevê a substituição gradual dos tributos atuais sobre o consumo pela CBS e pelo IBS.
ISS em Campinas
Como a atividade médica envolve prestação de serviços, o Imposto Sobre Serviços de Qualquer Natureza também precisa entrar no cálculo da carga tributária.
Não é adequado assumir uma alíquota única para qualquer operação de saúde. O enquadramento deve observar os serviços efetivamente prestados, os códigos municipais correspondentes e a legislação aplicável em Campinas.
Pró-labore e distribuição de resultados
Outro ponto frequentemente negligenciado é a remuneração dos sócios.
Misturar retiradas pessoais, pró-labore e distribuição de resultados prejudica a organização financeira e pode criar riscos fiscais.
Além disso, as regras de tributação aplicáveis aos lucros e dividendos sofreram alterações legislativas recentes.
Por isso, a política de remuneração dos médicos sócios deve ser analisada considerando a legislação vigente, a escrituração contábil e os resultados efetivamente apurados pela clínica.
Reforma Tributária: clínicas precisam incluir 2027 no planejamento
O planejamento realizado em 2026 não deveria considerar apenas os impostos pagos hoje.
Com a implantação da Reforma Tributária sobre o consumo, empresas precisarão acompanhar a transição para CBS e IBS e os impactos dessas mudanças sobre preços, contratos, créditos tributários e fluxo de caixa.
Para as empresas do Simples Nacional, o tema merece atenção adicional. As regras já preveem a possibilidade de determinados optantes escolherem o recolhimento regular de IBS e CBS fora do sistema unificado em períodos específicos.
O Escritório Taquaral apresenta os principais efeitos desse processo no artigo sobre Simples Nacional na Reforma Tributária e as mudanças para 2027.
A Receita Federal também publicou orientações específicas sobre os novos procedimentos do Simples Nacional para adequação à Reforma Tributária, incluindo os prazos relacionados às opções que produzirão efeitos em 2027.
Para clínicas médicas, essa decisão precisa ser estudada com atenção principalmente quando há relações comerciais com outras pessoas jurídicas, hospitais, operadoras, empresas ou clientes que possam considerar a apropriação de créditos tributários em suas operações.
Isso transforma o planejamento tributário em uma análise não apenas do presente, mas também do modelo de operação que a clínica pretende manter nos próximos anos.
Equiparação hospitalar: oportunidade não significa enquadramento automático
A possibilidade de utilizar percentuais diferenciados na determinação das bases de IRPJ e CSLL desperta interesse entre clínicas médicas, mas exige análise técnica.
Antes de aplicar qualquer mudança, é necessário avaliar:
- natureza dos procedimentos realizados;
- atividades registradas no CNPJ;
- contrato social;
- estrutura operacional;
- licenças sanitárias;
- organização sob forma de sociedade empresária;
- atendimento às normas sanitárias aplicáveis;
- segregação das receitas;
- documentação que sustenta o tratamento tributário adotado.
Em algumas clínicas, somente parte da receita pode estar vinculada a atividades com tratamento diferenciado. Nesse caso, a segregação correta das receitas se torna parte central do planejamento.
Aplicar percentuais reduzidos a toda a receita sem verificar a natureza de cada serviço pode transformar uma oportunidade legítima de economia tributária em exposição fiscal.
6 erros comuns no planejamento tributário de clínicas médicas
1. Escolher o Simples Nacional apenas porque parece mais simples
Simplificação operacional não significa necessariamente menor carga tributária.
Impacto: a clínica pode permanecer em uma faixa ou Anexo menos favorável mesmo quando outro regime produz um resultado econômico melhor.
Como evitar: realizar simulações periódicas e revisar o enquadramento sempre que houver mudanças relevantes no faturamento ou na folha.
2. Ignorar o Fator R
Clínicas sujeitas ao mecanismo podem sofrer mudanças relevantes de tributação conforme a proporção entre folha e receita.
Impacto: alterações na folha podem modificar a tributação sem que a gestão perceba antecipadamente.
Como evitar: acompanhar mensalmente a relação entre folha considerada no cálculo e receita bruta acumulada.
3. Aplicar tratamento de serviços hospitalares sem validar os requisitos
O simples fato de uma empresa oferecer serviços médicos não garante acesso aos percentuais diferenciados de presunção.
Impacto: diferenças de imposto, juros e penalidades podem surgir em eventual fiscalização.
Como evitar: verificar legislação, atividade efetivamente prestada, estrutura societária, requisitos sanitários e documentação antes de alterar a apuração.
4. Misturar contas da clínica com despesas pessoais dos médicos
Essa prática dificulta a contabilidade e compromete a leitura do resultado real.
Impacto: margem distorcida, retiradas sem suporte adequado e decisões tributárias baseadas em números incorretos.
Como evitar: separar rigorosamente finanças pessoais e empresariais e manter conciliação contábil das movimentações.
5. Comparar regimes usando apenas o faturamento
Duas clínicas que faturam o mesmo valor mensal podem possuir cargas tributárias diferentes.
Impacto: escolha baseada em uma variável que não representa toda a operação.
Como evitar: incluir folha, margem, despesas, atividades, ISS, remuneração dos sócios e projeções no estudo.
6. Fazer planejamento apenas no fim do ano
Esperar os últimos meses do exercício reduz o espaço para ajustes operacionais e societários.
Impacto: a clínica pode chegar ao período de opção ou mudança de regime sem dados suficientes para tomar uma decisão consistente.
Como evitar: acompanhar indicadores tributários e financeiros ao longo de todo o exercício.
Quais são os benefícios de um planejamento tributário bem estruturado?
O principal benefício não é simplesmente pagar menos imposto.
Um planejamento bem feito aumenta a qualidade das decisões e a previsibilidade da gestão.
- Redução de custos: permite identificar alternativas legais de economia tributária.
- Segurança fiscal: reduz o risco de utilizar enquadramentos ou tratamentos sem suporte técnico.
- Eficiência operacional: aproxima decisões contábeis, financeiras, fiscais e societárias.
- Previsibilidade: ajuda a projetar o impacto dos tributos sobre o caixa.
- Crescimento empresarial: permite avaliar o efeito fiscal de contratações, novos procedimentos e expansão da estrutura.
- Decisões mais qualificadas: possibilita comparar regimes com base no custo tributário efetivo, e não apenas em alíquotas nominais.
- Preparação para a Reforma Tributária: antecipa impactos da CBS e do IBS sobre preços, contratos e relações comerciais.
Para uma clínica que pretende ampliar instalações, contratar médicos ou adicionar especialidades, conhecer o custo tributário antes da expansão pode alterar significativamente a viabilidade financeira do projeto.
Exemplo prático: como uma mudança operacional altera a tributação
Considere uma clínica que vem aumentando o faturamento e pretende contratar novos profissionais.
Se estiver no Simples Nacional, o aumento da folha pode modificar o Fator R e, consequentemente, influenciar o Anexo aplicável à atividade.
No Lucro Presumido, a contratação não produz esse mesmo efeito diretamente sobre o percentual de presunção, mas altera a margem financeira e o custo total da operação.
Se parte da receita for proveniente de procedimentos que possam atender aos requisitos relacionados aos serviços hospitalares ou de auxílio diagnóstico e terapia, uma terceira análise ainda será necessária.
Além disso, se a receita atingir patamares alcançados pelas regras introduzidas em 2026 para o Lucro Presumido, a projeção precisa considerar os novos percentuais aplicáveis sobre a parcela excedente.
Perceba que a mesma decisão operacional — contratar profissionais — produz efeitos distintos dependendo do regime tributário e da estrutura da clínica.
É por isso que o planejamento tributário precisa acompanhar a gestão da empresa, em vez de ser tratado apenas como uma escolha feita na abertura do CNPJ.
Perguntas frequentes sobre planejamento tributário para clínicas médicas em Campinas
1.Qual é o melhor regime tributário para uma clínica médica?
Não existe um regime universalmente melhor. A decisão depende do faturamento, folha de pagamento, margem, procedimentos realizados, ISS, estrutura societária, custos e forma de remuneração dos sócios. O correto é comparar o custo tributário efetivo de cada alternativa.
2.Clínica médica pode optar pelo Simples Nacional?
Em muitos casos, sim, desde que a empresa cumpra os requisitos do regime. Para determinadas atividades médicas, a tributação pode variar entre Anexo III e Anexo V conforme o Fator R.
3.Toda clínica médica pode utilizar os percentuais aplicáveis aos serviços hospitalares?
Não. O tratamento depende dos serviços efetivamente realizados e do cumprimento dos requisitos legais e sanitários. Consultas médicas, por si só, não devem ser automaticamente equiparadas a serviços hospitalares para fins de Lucro Presumido.
4.Quando pode valer a pena sair do Simples Nacional?
A mudança pode ser considerada quando as simulações demonstrarem que outro regime gera menor custo tributário total ou melhor adequação à operação. Faturamento isoladamente não é suficiente para essa decisão.
5.O planejamento tributário deve ser feito apenas uma vez por ano?
Não. Embora determinadas opções tributárias tenham períodos específicos, o acompanhamento deve ser contínuo. Mudanças no faturamento, folha, margem, serviços ou legislação podem alterar o resultado das projeções.
6.A Reforma Tributária muda o planejamento das clínicas?
Sim. A implantação da CBS e do IBS adiciona novas variáveis à análise tributária. Clínicas precisam avaliar os reflexos sobre regime tributário, créditos, precificação, contratos, documentos fiscais e relações com pessoas jurídicas.
O que uma clínica deve analisar antes de definir sua tributação?
Uma boa decisão tributária depende de três camadas de análise.
A primeira é financeira: faturamento, folha, margem, despesas e projeções.
A segunda é fiscal: Simples Nacional, Lucro Presumido, Lucro Real, ISS, IRPJ, CSLL e demais incidências.
A terceira é operacional e societária: atividades realizadas, modelo de contratação, remuneração e distribuição de resultados, estrutura dos sócios e documentação da empresa.
Quando essas três dimensões são analisadas em conjunto, a clínica deixa de escolher seu regime apenas pela alíquota e passa a avaliar o custo tributário efetivo da operação.
Para negócios da área médica que estão crescendo, essa diferença pode representar não apenas economia, mas também maior segurança para contratar, investir, ampliar especialidades e expandir a estrutura.
Planejamento tributário para clínicas médicas exige análise individual
Não existe uma tabela capaz de determinar, sozinha, qual regime uma clínica deve utilizar.
Uma clínica com folha relevante pode encontrar uma configuração mais favorável dentro do Simples Nacional. Outra, com estrutura diferente, pode obter resultado melhor no Lucro Presumido.
Determinadas operações ainda precisam avaliar se algum serviço atende aos requisitos do tratamento tributário previsto para serviços hospitalares ou atividades de auxílio diagnóstico e terapia.
Além disso, ISS, remuneração dos sócios, margem operacional, obrigações acessórias, mudanças no Lucro Presumido e os impactos da Reforma Tributária precisam entrar na mesma análise.
Por isso, o planejamento tributário para clínicas médicas em Campinas deve ser construído a partir dos dados concretos da empresa e revisado sempre que a operação mudar.
Estruture a tributação da sua clínica com o Escritório Taquaral
O Escritório Taquaral atua em Campinas oferecendo soluções contábeis e tributárias para empresas, incluindo planejamento tributário, análise de regimes, consultoria fiscal, contabilidade consultiva e suporte a negócios da área da saúde.
Para uma clínica médica, esse acompanhamento permite confrontar Simples Nacional, Lucro Presumido e Lucro Real, avaliar o impacto do Fator R, revisar procedimentos fiscais, identificar situações que exigem análise específica e projetar os efeitos das mudanças tributárias sobre a operação.
Se a sua clínica precisa revisar o regime atual, entender se a estrutura tributária ainda é eficiente ou se preparar para as mudanças previstas para os próximos exercícios, converse com a equipe do Escritório Taquaral para avaliar a realidade financeira, fiscal e operacional do negócio antes da próxima decisão tributária.