
Empresas prestadoras de serviços podem pagar cargas tributárias bastante diferentes dentro do próprio Simples Nacional. Dependendo da atividade e da relação entre folha de pagamento e faturamento, a tributação pode ocorrer pelo Anexo III ou pelo Anexo V.
Essa diferença está diretamente relacionada ao fator R Simples Nacional, cálculo que compara a folha de salários dos últimos 12 meses com a receita bruta acumulada no mesmo período. Para entender o impacto completo, também é necessário considerar que os impostos do Simples Nacional variam conforme atividade, faturamento acumulado e anexo aplicável.
Quando o fator R atinge pelo menos 28%, determinadas atividades de serviços podem ser tributadas pelo Anexo III. Quando fica abaixo desse percentual, essas mesmas receitas são tributadas pelo Anexo V.
O ponto mais relevante é que o fator R não deve ser tratado como um número isolado. Folha, pró-labore, encargos, faturamento e projeções de crescimento precisam ser analisados em conjunto para descobrir se determinada estratégia realmente reduz o custo tributário da empresa.
O que é o fator R no Simples Nacional?
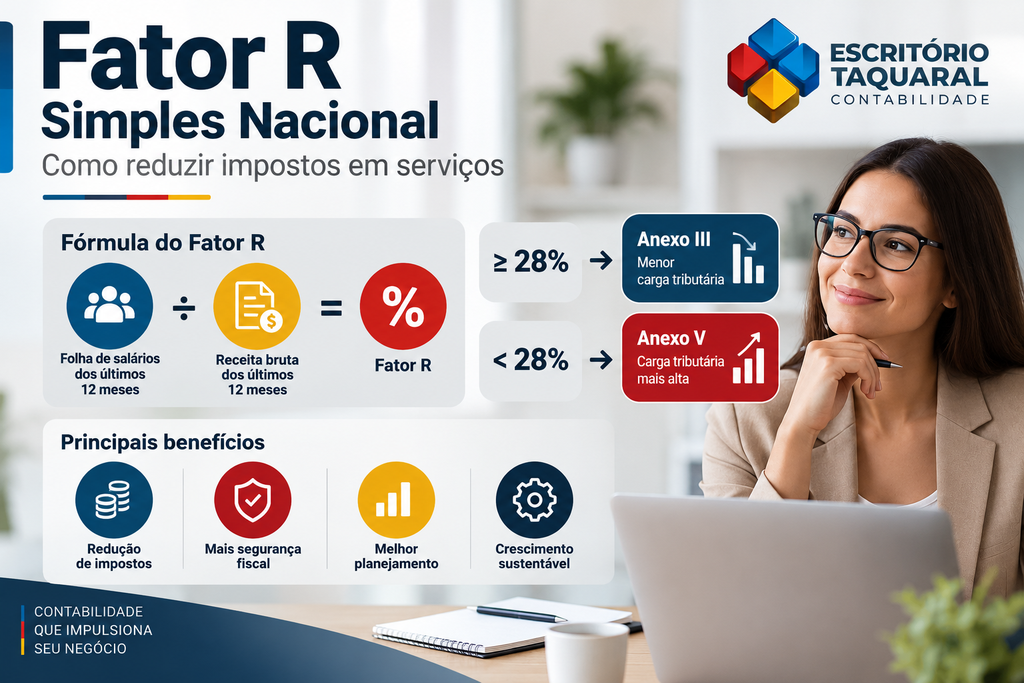
O fator R Simples Nacional é o resultado da divisão entre a folha de salários considerada pela legislação e a receita bruta acumulada, ambas referentes aos últimos 12 meses anteriores ao período de apuração.
A fórmula básica é:
Fator R = FS12 ÷ RBT12r
Quando o resultado é igual ou superior a 28%, determinadas atividades são tributadas pelo Anexo III. Quando fica abaixo de 28%, a tributação ocorre pelo Anexo V.
A regra está disciplinada pela Resolução CGSN nº 140/2018 e decorre da Lei Complementar nº 123/2006.
Por que o fator R pode reduzir impostos?
A principal diferença está na estrutura tributária dos Anexos III e V.
Na primeira faixa, o Anexo III possui alíquota nominal inicial de 6%, enquanto o Anexo V começa em 15,5%. Isso não significa que toda empresa enquadrada no Anexo III pagará exatamente 6%, porque a apuração utiliza a alíquota efetiva conforme a receita bruta acumulada nos últimos 12 meses e a parcela a deduzir da faixa correspondente.
A própria Receita Federal esclarece a aplicação do fator R: quando a relação entre folha e faturamento for igual ou superior a 28%, as atividades submetidas à regra são direcionadas ao Anexo III; abaixo desse percentual, ficam no Anexo V.
Por isso, o fator R pode produzir economia relevante para determinadas empresas de serviços. A análise, porém, deve considerar a carga tributária total e não apenas a diferença entre as alíquotas nominais.
Quais atividades estão sujeitas ao fator R?
Nem toda atividade de serviços utiliza esse cálculo.
Entre as atividades que podem estar sujeitas ao fator R estão, conforme o enquadramento previsto na legislação:
- medicina;
- odontologia;
- fisioterapia;
- psicologia;
- arquitetura e urbanismo;
- engenharia;
- design;
- publicidade;
- consultoria;
- auditoria;
- administração e gestão;
- representação comercial;
- desenvolvimento de software e determinadas atividades de tecnologia;
- academias e determinadas atividades esportivas;
- serviços técnicos, científicos e intelectuais previstos na legislação.
A classificação não deve ser feita apenas pelo nome comercial utilizado pela empresa. É necessário verificar a atividade efetivamente exercida, o CNAE e a natureza da receita.
Empresas que estão crescendo também devem avaliar se o próprio Simples continua sendo eficiente. O conteúdo sobre reenquadramento tributário e saída do Simples Nacional mostra quais fatores precisam ser observados quando faturamento e estrutura começam a mudar.
Como calcular o fator R na prática?
O cálculo pode ser organizado em etapas para evitar erros na apuração.
1. Levante a receita bruta dos últimos 12 meses
A empresa precisa identificar a receita bruta acumulada nos 12 meses anteriores ao período de apuração.
Esse valor é representado, para fins do fator R, pela RBT12r.
Se a empresa faturou valores diferentes ao longo dos meses, todos eles precisam ser considerados dentro da janela móvel utilizada na apuração.
2. Calcule a folha considerada no fator R
A folha utilizada no cálculo não corresponde apenas ao salário dos empregados.
De acordo com as regras do Simples Nacional, devem ser considerados os valores de remuneração pagos a pessoas físicas, incluindo os componentes admitidos pela legislação, além dos encargos considerados para essa finalidade.
Entre os valores que podem integrar a FS12 estão:
- salários;
- pró-labore;
- determinadas remunerações pagas a contribuintes individuais;
- 13º salário;
- Contribuição Patronal Previdenciária considerada pelas regras do fator R;
- FGTS efetivamente recolhido.
A Receita Federal também já esclareceu que a folha e os encargos utilizados no cálculo devem ser considerados pelo regime de caixa, conforme interpretação da legislação do Simples Nacional.
3. Divida a folha pelo faturamento
Considere uma empresa que tenha acumulado nos últimos 12 meses:
- FS12: R$ 168.000;
- RBT12r: R$ 600.000.
O cálculo será:
R$ 168.000 ÷ R$ 600.000 = 0,28 ou 28%
Nesse exemplo, a empresa alcança exatamente o limite de 28%. Se sua atividade estiver submetida ao fator R, a receita correspondente poderá ser tributada pelo Anexo III.
4. Recalcule mensalmente
O fator R não é definido uma única vez por ano.
Como utiliza uma janela móvel, a saída de um mês antigo e a entrada de um novo faturamento ou de uma nova folha podem alterar o percentual.
Isso significa que uma empresa com 29% em uma competência pode ficar abaixo dos 28% no mês seguinte.
Fator R: Anexo III ou Anexo V?
A tabela abaixo resume a lógica principal para atividades submetidas ao fator R:
| Situação | Resultado do fator R | Anexo aplicável | Alíquota nominal inicial |
| Folha proporcionalmente maior | Igual ou superior a 28% | Anexo III | 6% |
| Folha proporcionalmente menor | Inferior a 28% | Anexo V | 15,5% |
Essas são as alíquotas nominais da primeira faixa. Para calcular o valor efetivamente devido no DAS, é necessário aplicar a fórmula da alíquota efetiva correspondente ao faturamento acumulado.
A diferença entre os anexos ajuda a explicar por que o fator R merece acompanhamento contínuo, especialmente em empresas intensivas em mão de obra.
Pró-labore entra no fator R?
Sim. O pró-labore integra a folha utilizada no cálculo do fator R quando corretamente registrado de acordo com as regras aplicáveis.
Isso torna a remuneração dos sócios um elemento relevante para empresas nas quais os próprios titulares trabalham diretamente na operação.
Entretanto, aumentar o pró-labore apenas para tentar atingir 28% sem realizar uma simulação pode elevar as contribuições previdenciárias e reduzir ou até eliminar o benefício esperado.
Além do impacto sobre o fator R, o valor definido para os sócios precisa ser coerente com sua atuação na empresa. O artigo sobre riscos fiscais de um pró-labore inadequado aprofunda os cuidados tributários e previdenciários dessa decisão.
A comparação correta é:
economia potencial no DAS – aumento de encargos sobre a remuneração = benefício tributário líquido.
É esse resultado que deve orientar a decisão.
Distribuição de lucros entra no fator R?
Não. Distribuições de lucros não integram a folha utilizada na fórmula do fator R.
Pró-labore e lucro possuem naturezas distintas. O primeiro remunera o trabalho desempenhado pelo sócio; o segundo corresponde ao resultado econômico da empresa, observadas as regras contábeis e tributárias aplicáveis à distribuição.
Por isso, uma estrutura com pró-labore muito reduzido e grande concentração das retiradas em lucros pode diminuir a folha utilizada no fator R.
Essa decisão também deve considerar os riscos relacionados à remuneração dos sócios e a necessidade de escrituração contábil adequada.
O que acontece quando o fator R fica abaixo de 28%?
Se a atividade estiver sujeita ao fator R e o resultado ficar abaixo de 28%, a receita correspondente é tributada pelo Anexo V.
A consequência pode ser uma elevação relevante no DAS.
Empresas próximas ao limite merecem atenção especial porque pequenas alterações podem modificar o enquadramento.
Um cenário típico ocorre quando o faturamento cresce mais rapidamente do que a folha. Mesmo sem qualquer mudança na equipe, o aumento da receita pode reduzir o fator R.
Por isso, o indicador deve fazer parte do acompanhamento tributário mensal e não ser verificado apenas depois da apuração.
É possível aumentar a folha para alcançar os 28%?
É possível reorganizar remunerações e contratações quando existe necessidade econômica real, mas o aumento da folha não deve ser artificialmente criado apenas para modificar o enquadramento tributário.
Antes de qualquer alteração, a empresa deve avaliar:
- se o pró-labore está compatível com a atuação dos sócios;
- se existem contratações necessárias para a operação;
- quanto aumentariam os encargos;
- quanto o DAS diminuiria no Anexo III;
- se o percentual permanecerá acima dos 28% nos meses seguintes;
- como a mudança afetará o caixa e a margem.
A decisão precisa ter fundamento operacional e econômico. Criar custos apenas para pagar menos tributo pode gerar uma falsa economia.
Fator R e planejamento tributário: como analisar corretamente?
O fator R pode ser uma ferramenta relevante de planejamento, mas não deve ser analisado isoladamente.
Uma avaliação completa considera:
- faturamento atual e projetado;
- folha acumulada;
- pró-labore;
- contribuições previdenciárias;
- margem de lucro;
- contratações previstas;
- faixa do Simples Nacional;
- segregação das receitas;
- possibilidade de enquadramento em outros regimes.
Em alguns casos, alcançar os 28% pode gerar uma economia relevante. Em outros, o custo adicional da folha pode consumir parte significativa dessa vantagem.
Também existem empresas cujo crescimento torna necessária uma comparação mais ampla entre Simples Nacional e outros regimes tributários.
Como o crescimento da empresa afeta o fator R?
Empresas de serviços frequentemente percebem esse efeito durante períodos de expansão.
Imagine que o faturamento cresça 40%, enquanto a folha aumente apenas 10%. A receita passa a representar uma parcela maior na fórmula e o fator R pode cair.
Se a empresa estava pouco acima de 28%, essa mudança pode transferir a tributação para o Anexo V.
O contrário também pode ocorrer. Uma empresa que amplia sua equipe para suportar novos contratos pode aumentar o peso da folha e, dependendo dos números acumulados, ultrapassar o limite.
Por isso, crescimento, contratações e planejamento tributário devem ser avaliados conjuntamente.
Aspectos técnicos e fiscais que precisam ser acompanhados
Receita bruta acumulada
A RBT12r precisa ser calculada conforme as regras do Simples Nacional. Para empresas em início de atividade, existem procedimentos específicos para os primeiros períodos de apuração.
Folha corretamente registrada
Salários, pró-labore e encargos utilizados no fator precisam estar registrados e informados adequadamente nos sistemas correspondentes.
Erros na folha, no eSocial ou nos recolhimentos podem comprometer tanto a apuração quanto a capacidade de demonstrar os valores considerados.
Segregação das receitas
Empresas com mais de uma atividade precisam verificar se todas as receitas recebem o mesmo tratamento tributário.
Uma única pessoa jurídica pode ter receitas sujeitas a anexos diferentes. Por isso, o PGDAS-D precisa refletir corretamente a natureza de cada operação.
Regime de caixa no cálculo da folha
A Receita Federal já consolidou entendimento de que a folha e os encargos utilizados no fator R são apurados pelo regime de caixa.
Esse tratamento está registrado em Soluções de Consulta da Receita Federal sobre o fator R.
Monitoramento mensal
Empresas muito próximas a 28% precisam acompanhar o indicador antes da apuração mensal.
Esse controle permite antecipar mudanças em vez de descobrir o novo anexo apenas durante o fechamento tributário.
Principais erros no uso do fator R Simples Nacional
1. Considerar apenas os salários dos empregados
Erro: utilizar somente salários na fórmula e ignorar outros componentes permitidos pela legislação.
Impacto: fator R calculado incorretamente.
Como evitar: conferir a composição completa da FS12 antes da apuração.
2. Incluir distribuição de lucros como folha
Erro: tratar lucros distribuídos aos sócios como remuneração para fins do fator R.
Impacto: percentual artificialmente elevado e enquadramento fiscal inadequado.
Como evitar: separar corretamente pró-labore e distribuição de resultados.
3. Fazer o cálculo apenas uma vez por ano
Erro: considerar que a empresa permanecerá no mesmo anexo durante todo o exercício.
Impacto: mudanças de enquadramento podem não ser antecipadas.
Como evitar: atualizar FS12, RBT12r e o fator a cada período de apuração.
4. Aumentar o pró-labore sem simular os encargos
Erro: elevar a remuneração dos sócios apenas para alcançar 28%.
Impacto: o aumento das contribuições pode consumir a economia obtida no Simples.
Como evitar: comparar o custo tributário total antes da alteração.
5. Ignorar o crescimento do faturamento
Erro: monitorar a folha sem projetar o aumento da receita.
Impacto: o fator pode cair mesmo com a folha permanecendo estável.
Como evitar: trabalhar com projeções mensais de faturamento e pessoal.
6. Aplicar fator R a qualquer serviço
Erro: presumir que toda empresa prestadora de serviços pode escolher entre Anexo III e V por meio do fator R.
Impacto: enquadramento incorreto e risco fiscal.
Como evitar: verificar atividade, CNAE, legislação e natureza efetiva das receitas.
Quais são os benefícios de acompanhar o fator R?
O monitoramento adequado do indicador pode melhorar tanto a tributação quanto a gestão da empresa.
Entre os principais benefícios estão:
- maior previsibilidade do DAS;
- possibilidade de antecipar mudanças entre os Anexos III e V;
- redução de riscos de enquadramento incorreto;
- melhor planejamento do pró-labore;
- integração entre folha e gestão tributária;
- maior controle dos custos com pessoal;
- melhores decisões sobre novas contratações;
- mais segurança na apuração do Simples Nacional.
O objetivo não é simplesmente buscar 28% a qualquer custo. O benefício aparece quando a empresa encontra uma estrutura que seja simultaneamente tributária, financeira e operacionalmente sustentável.
O fator R muda com a Reforma Tributária?
O Simples Nacional permanece no sistema tributário durante a transição da Reforma Tributária do Consumo.
O fator R continua relevante para o enquadramento das atividades sujeitas aos Anexos III e V. Ao mesmo tempo, a partir de 2027, empresas do Simples passam a lidar também com as novas regras relacionadas ao IBS e à CBS.
O Simples Nacional em 2027 passa a exigir atenção adicional à escolha do modelo de recolhimento do IBS e da CBS, além das decisões já existentes sobre folha, faturamento e enquadramento.
Para algumas empresas, portanto, a análise tributária deixará de envolver apenas a pergunta “Anexo III ou Anexo V?” e passará a incluir também o impacto do novo sistema sobre clientes, créditos tributários, formação de preços e margem.
Perguntas frequentes sobre fator R Simples Nacional
1.Qual é o percentual mínimo do fator R?
O limite é 28%. Para as atividades submetidas à regra, fator R igual ou superior a 28% direciona a tributação para o Anexo III; abaixo de 28%, aplica-se o Anexo V.
2.Pró-labore ajuda a aumentar o fator R?
Sim. O pró-labore compõe a folha utilizada no cálculo quando registrado corretamente. Porém, qualquer alteração deve considerar os encargos previdenciários e a economia tributária líquida.
3.FGTS entra no fator R?
Sim. O FGTS efetivamente recolhido integra a composição da folha utilizada no fator R conforme as regras do Simples Nacional.
4.Distribuição de lucros entra no fator R?
Não. Distribuição de lucros não corresponde a remuneração do trabalho e não integra a folha utilizada na fórmula.
5.Toda empresa de serviços utiliza fator R?
Não. Apenas determinadas atividades previstas na legislação utilizam o fator R para definir a tributação entre os Anexos III e V.
6.O fator R precisa ser calculado todos os meses?
Sim. Como o cálculo utiliza uma janela móvel de 12 meses, alterações de faturamento, folha e encargos podem modificar o resultado a cada competência.
O que revisar para usar o fator R de forma estratégica?
O fator R Simples Nacional pode reduzir a carga tributária de determinadas empresas de serviços, mas o resultado depende da relação real entre folha, faturamento e atividade exercida.
A lógica básica é objetiva: percentual igual ou superior a 28% direciona as atividades sujeitas à regra para o Anexo III; abaixo desse limite, aplica-se o Anexo V.
Antes de tomar qualquer decisão, a empresa deve revisar:
- se a atividade está sujeita ao fator R;
- quais valores realmente integram a FS12;
- se o pró-labore está coerente com a atuação dos sócios;
- qual é a projeção do faturamento;
- qual será a alíquota efetiva em cada cenário;
- quanto aumentariam os encargos caso a folha seja alterada;
- se o Simples continua sendo o regime tributário mais eficiente.
Somente depois dessa comparação é possível concluir se ajustar o pró-labore, ampliar a equipe ou manter a estrutura atual realmente gera economia.
Analise o fator R com apoio contábil e tributário
O Escritório Taquaral Contabilidade atua com contabilidade consultiva, consultoria fiscal e tributária, planejamento tributário e análise de regimes para empresas e profissionais liberais.
Para empresas sujeitas ao fator R, esse acompanhamento permite relacionar faturamento, folha, pró-labore, encargos e alíquota efetiva antes de tomar decisões que impactem diretamente o valor do DAS.
Mais do que aumentar a folha apenas para alcançar 28%, o objetivo é encontrar uma estrutura em que remuneração, custos trabalhistas, tributação e crescimento estejam alinhados com a realidade econômica do negócio.
Se sua empresa precisa avaliar se está no Anexo correto ou simular o impacto de diferentes estruturas de folha e faturamento, fale com a equipe do Escritório Taquaral Contabilidade e solicite uma análise do cenário tributário.