
Abrir ou administrar uma clínica odontológica exige decisões que vão muito além do atendimento aos pacientes. Regime tributário, pró-labore, emissão de notas fiscais, folha de pagamento, escrituração contábil, licenciamento sanitário e obrigações profissionais precisam funcionar de forma integrada.
Um erro comum é analisar somente a alíquota do imposto. Uma clínica pode estar no Simples Nacional e ainda assim recolher mais tributos do que o esperado por causa do Fator R. Outra pode permanecer no Lucro Presumido sem comparar ISS, folha, margem e estrutura de custos.
A contabilidade para dentistas em Campinas precisa acompanhar a realidade da clínica: quantidade de profissionais, faturamento, despesas, forma de contratação da equipe, serviços realizados, estrutura societária, retiradas dos sócios e exigências municipais. Essa análise se conecta diretamente ao planejamento tributário para clínicas em Campinas, porque a escolha do regime não pode ser feita apenas pela menor alíquota nominal.
Neste artigo, você entenderá quais impostos e obrigações merecem atenção, como funciona o Fator R, o que muda entre Simples Nacional e Lucro Presumido e quais controles ajudam uma clínica odontológica a crescer com maior previsibilidade.
O que a contabilidade para dentistas em Campinas precisa cuidar?
A contabilidade para dentistas em Campinas deve controlar a apuração dos tributos, escrituração contábil, pró-labore, distribuição de resultados, folha de pagamento, emissão de documentos fiscais, obrigações acessórias e regularidade cadastral da clínica.
Além da parte fiscal, a operação pode envolver licenciamento sanitário, registro da pessoa jurídica perante o Conselho Regional de Odontologia, responsabilidade técnica, controles trabalhistas e acompanhamento financeiro.
Na prática, a função da contabilidade é fazer com que faturamento, folha, regime tributário, despesas e resultados estejam alinhados. Dessa forma, o dentista consegue saber não apenas quanto paga de imposto, mas quanto efetivamente sobra da atividade.
Quais impostos uma clínica odontológica pode pagar?
A carga tributária depende principalmente do regime adotado e da estrutura da empresa.
Os regimes mais frequentemente analisados para clínicas e consultórios odontológicos são:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real, quando a dimensão ou as características da operação justificarem sua avaliação.
A escolha não deve ser feita apenas pelo faturamento. Também precisam ser avaliados:
- folha de salários;
- pró-labore dos sócios;
- quantidade de profissionais;
- margem da clínica;
- ISS;
- estrutura societária;
- despesas operacionais;
- forma de contratação dos dentistas;
- crescimento previsto.
Para profissionais que ainda atuam individualmente ou estão avaliando a abertura de uma pessoa jurídica, o conteúdo sobre contabilidade para profissionais liberais em Campinas ajuda a compreender as diferenças entre atuação como pessoa física e pessoa jurídica.
Depois dessa análise, entram as regras de cada regime. A Lei Complementar nº 123/2006, por exemplo, estabelece as bases do Simples Nacional e as condições aplicáveis às microempresas e empresas de pequeno porte.
Simples Nacional para dentistas: como funciona?
A odontologia está entre as atividades sujeitas ao chamado Fator R no Simples Nacional.
De forma objetiva, a regra compara a folha considerada para esse cálculo com a receita bruta acumulada nos 12 meses anteriores.
Fator R = folha dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Quando o resultado é igual ou superior a 28%, a receita da atividade sujeita ao Fator R pode ser tributada pelo Anexo III. Quando o percentual fica abaixo de 28%, aplica-se o Anexo V.
O Portal oficial do Simples Nacional concentra sistemas, legislação e orientações relacionadas à apuração do regime.
Essa diferença pode produzir impacto expressivo sobre a carga tributária da clínica, principalmente porque o Anexo III começa com alíquotas nominais inferiores às do Anexo V.
Entretanto, dizer que um dentista “paga 6% no Simples” é uma simplificação. O percentual efetivamente recolhido depende do Anexo aplicável, da receita bruta acumulada em 12 meses, da faixa de enquadramento e da parcela a deduzir.
Pró-labore interfere no Fator R?
Sim. O pró-labore pago aos sócios que trabalham na empresa pode integrar a folha considerada para fins do Fator R, conforme as regras aplicáveis ao Simples Nacional.
Por isso, uma clínica com poucos funcionários e pró-labore muito baixo pode apresentar uma folha proporcionalmente pequena em relação à receita e permanecer abaixo dos 28%.
Isso não significa que aumentar o pró-labore seja sempre uma boa estratégia.
O aumento pode gerar:
- maior contribuição previdenciária;
- impacto no Imposto de Renda da pessoa física;
- mudança no caixa disponível aos sócios;
- redução do DAS, caso a mudança leve ao Anexo III.
A decisão precisa considerar o efeito líquido. Elevar a folha em R$3 mil para economizar R$1 mil de tributos, por exemplo, não representa economia real.
Lucro Presumido para dentistas: quando merece ser analisado?
No Lucro Presumido, IRPJ e CSLL seguem critérios próprios de presunção, enquanto PIS, Cofins, ISS e encargos relacionados à folha precisam ser analisados separadamente.
Esse regime pode merecer atenção quando:
- a clínica apresenta faturamento crescente;
- a folha é proporcionalmente reduzida;
- o Fator R mantém a operação no Anexo V;
- a alíquota efetiva do Simples aumentou;
- a estrutura operacional tornou outro regime mais competitivo.
Não existe um faturamento exato a partir do qual o Lucro Presumido se torna automaticamente melhor.
Uma clínica que fatura R$80 mil por mês com recepcionistas, auxiliares e pró-labore compatível pode apresentar resultado tributário diferente de outra com a mesma receita, mas folha mínima e maior contratação de prestadores.
À medida que a clínica cresce, vale revisar se o enquadramento continua eficiente. O tema também é tratado no conteúdo sobre reenquadramento tributário e saída do Simples Nacional em Campinas.
Simples Nacional x Lucro Presumido para clínica odontológica
| Critério | Simples Nacional | Lucro Presumido |
| Fator R | Pode definir tributação pelo Anexo III ou V | Não existe |
| IRPJ e CSLL | Integram a sistemática do DAS | Apurados separadamente |
| PIS e Cofins | Integram a sistemática do regime | Apurados conforme as regras do regime cumulativo, quando aplicável |
| ISS | Pode integrar o DAS conforme as regras aplicáveis | Segue a legislação municipal |
| Folha | Pode alterar o Anexo por meio do Fator R | Gera encargos, mas não existe Fator R |
| Complexidade | Tributação mais concentrada no DAS | Tributos apurados separadamente |
| Principal ponto de análise | Faturamento + folha + pró-labore + Fator R | Faturamento + ISS + folha + estrutura da operação |
A tabela ajuda a visualizar as diferenças, mas não define sozinha qual regime oferece menor carga tributária. A escolha precisa partir de uma simulação com os dados reais da clínica.
Como funciona a contabilidade de uma clínica odontológica na prática?
A rotina contábil deve acompanhar a movimentação da clínica desde o faturamento até a distribuição de resultados.
- Registrar corretamente o faturamento. Pagamentos por cartão, PIX, boleto, transferência, convênios e outros meios precisam ser conciliados com os documentos fiscais e registros financeiros.
- Emitir corretamente as notas fiscais. Natureza do serviço, tomador, valores e demais informações precisam estar coerentes com a prestação realizada.
- Organizar a folha e o pró-labore. Funcionários, auxiliares, recepcionistas, sócios e demais profissionais precisam receber o tratamento adequado conforme a natureza de sua relação com a clínica.
- Registrar custos e despesas. Materiais odontológicos, laboratório de prótese, aluguel, softwares, marketing, manutenção e taxas financeiras precisam fazer parte da análise de resultado.
- Manter a escrituração contábil. Ela permite acompanhar patrimônio, lucro, dívidas, retiradas e distribuição de resultados.
- Apurar tributos e obrigações acessórias. A rotina depende do regime tributário e da estrutura da empresa.
- Revisar periodicamente o regime. Crescimento do faturamento, novas contratações ou alterações societárias podem mudar o resultado da comparação tributária.
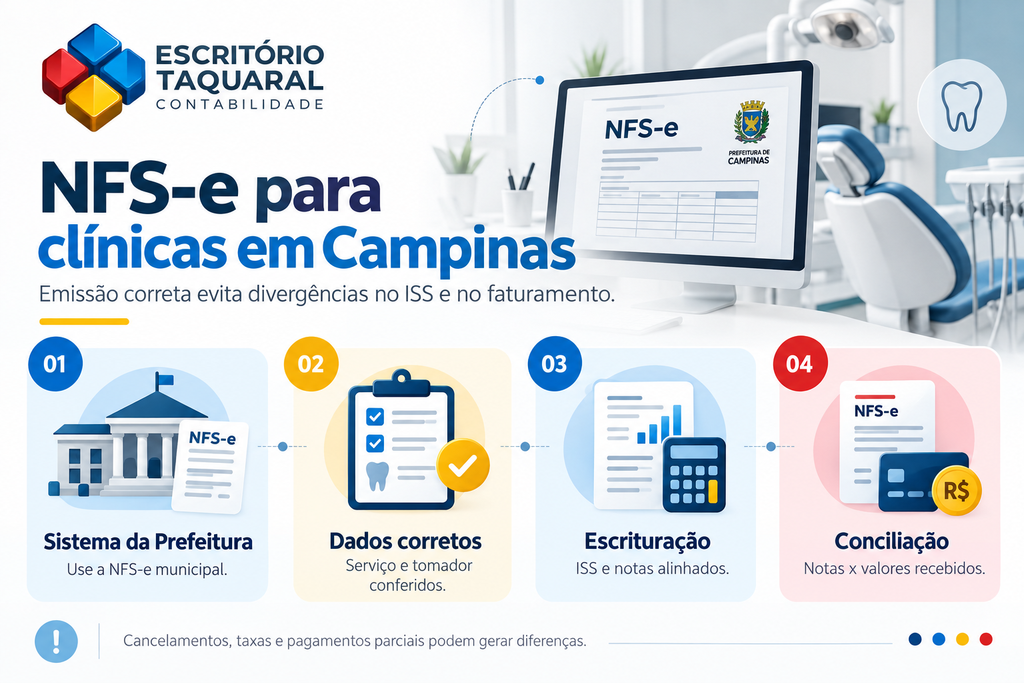
Como funciona a emissão de NFS-e para clínicas em Campinas?
Clínicas odontológicas prestam serviços e precisam observar as regras municipais relacionadas à emissão e escrituração de documentos fiscais.
A Prefeitura disponibiliza o sistema de NFS-e de Campinas para prestadores e tomadores sujeitos às regras municipais.
Problemas na emissão podem gerar divergências relacionadas ao ISS, faturamento e declarações fiscais. Por isso, a nota fiscal deve refletir corretamente o serviço realizado e os dados do tomador.
A conciliação entre notas emitidas e valores recebidos também ajuda a identificar diferenças causadas por cancelamentos, pagamentos parciais, taxas de cartão ou lançamentos incorretos.
Quais obrigações fiscais uma clínica odontológica pode ter?
A lista exata depende do regime tributário, da existência de empregados, da forma de contratação de profissionais e das operações realizadas.
Entre as obrigações que podem fazer parte da rotina estão:
- PGDAS-D;
- DEFIS;
- DCTFWeb;
- eSocial;
- EFD-Reinf;
- emissão de NFS-e;
- escrituração contábil;
- folha de pagamento;
- obrigações municipais;
- Dmed, quando houver obrigatoriedade;
- outras declarações vinculadas ao regime tributário.
Por isso, estar no Simples Nacional não significa que a empresa possui apenas o DAS como obrigação.
Clínica odontológica precisa entregar Dmed?
Sim, quando estiver enquadrada nas hipóteses de obrigatoriedade.
A Receita Federal informa que a Dmed deve ser apresentada por pessoa jurídica ou pessoa física equiparada a jurídica que preste serviços médicos e de saúde, entre outras hipóteses previstas na regulamentação.
A odontologia está expressamente incluída entre os serviços de saúde abrangidos.
Na Dmed devem ser informados, entre outros dados, os pagamentos recebidos de pessoas físicas pelos serviços abrangidos, com identificação do responsável pelo pagamento e do beneficiário.
Valores recebidos de pessoas jurídicas ou do Sistema Único de Saúde não seguem a mesma regra de informação na declaração.
Em 2026, o serviço oficial da Receita Federal continua disponível para transmissão anual da Dmed, reforçando a necessidade de manter os dados financeiros e cadastrais dos pacientes organizados ao longo do ano.
Dentista pessoa física também entrega Dmed?
Não necessariamente.
A Receita Federal esclarece que o profissional liberal que exerce individualmente sua profissão não é automaticamente equiparado a pessoa jurídica apenas porque mantém estabelecimento e possui auxiliares administrativos.
Por isso, pessoa física, pessoa física equiparada a jurídica e clínica constituída como empresa não devem receber o mesmo tratamento automaticamente.
Para profissionais que ainda recebem diretamente de pacientes como pessoa física, também é necessário distinguir a Dmed do Receita Saúde. O blog do Escritório Taquaral Contabilidade já abordou as regras do Receita Saúde para profissionais liberais da área da saúde.
Quais obrigações sanitárias uma clínica odontológica tem em Campinas?
A regularidade de uma clínica não depende apenas do CNPJ e da contabilidade.
Estabelecimentos de interesse à saúde precisam observar as exigências da Vigilância Sanitária e dos demais órgãos licenciadores.
A Prefeitura informa que a licença sanitária e o licenciamento integrado em Campinas podem ser exigidos conforme a atividade e sua classificação de risco.
Para pessoas jurídicas, o processo pode começar pelo sistema VRE/REDESIM. Dependendo da classificação, o estabelecimento pode obter Certificado de Licenciamento Integrado ou passar por procedimentos específicos da Vigilância Sanitária.
Entre os pontos que podem ser avaliados estão:
- estrutura física;
- esterilização de materiais;
- condições de higiene;
- equipamentos;
- gerenciamento de resíduos;
- responsabilidade técnica;
- documentação do estabelecimento.
Portanto, ter um CNPJ ativo não significa que a clínica esteja automaticamente autorizada a operar.
Quais aspectos técnicos e operacionais precisam ser revisados?
1.CNAE e objeto social
O CNAE principal deve representar a atividade efetivamente exercida pela clínica.
Empresas que realizam serviços complementares podem precisar de outras classificações. Isso deve ser analisado antes de simplesmente adicionar atividades ao CNPJ, porque o enquadramento pode afetar:
- tributação;
- licenciamento;
- emissão de notas;
- obrigações acessórias;
- cadastros municipais;
- regularidade perante órgãos profissionais.
2.Forma de contratação dos dentistas
Uma clínica pode operar com diferentes modelos:
- sócios;
- empregados;
- profissionais autônomos;
- prestadores pessoa jurídica;
- parcerias profissionais compatíveis com a legislação.
Cada formato possui consequências contábeis, previdenciárias e trabalhistas diferentes.
Contratar um profissional como pessoa jurídica apenas para reduzir encargos não elimina eventual risco trabalhista quando a relação concreta apresenta elementos típicos de emprego.
3.Materiais odontológicos e laboratório
Custos com implantes, próteses, materiais descartáveis, laboratório e componentes clínicos precisam ser separados das demais despesas.
Em especialidades como implantodontia e prótese, esses itens podem representar parcela relevante do preço cobrado ao paciente.
Sem acompanhamento por procedimento, a clínica pode manter agenda cheia e ainda trabalhar com margens menores do que imagina.
4.Equipamentos e investimentos
Cadeiras odontológicas, scanners intraorais, equipamentos de imagem e outras tecnologias representam investimentos que precisam ser registrados corretamente.
A decisão de investir deve considerar:
- valor de aquisição;
- financiamento;
- manutenção;
- depreciação contábil;
- vida útil;
- capacidade de gerar novas receitas;
- prazo esperado de retorno.
5.Pró-labore e distribuição de lucros
Pró-labore e distribuição de resultados possuem naturezas diferentes.
O pró-labore remunera o trabalho do sócio na empresa e possui efeitos previdenciários. A distribuição de lucros depende do resultado da pessoa jurídica e deve contar com suporte contábil adequado.
Além disso, no Simples Nacional, a remuneração dos sócios pode interferir no Fator R. Por isso, retirar todo o dinheiro da empresa como distribuição de lucros sem analisar a estrutura pode afetar tanto a segurança contábil quanto o planejamento tributário.
6.Controle financeiro
A clínica precisa separar recursos pessoais e empresariais.
Pagamento de despesas pessoais com a conta da empresa, retiradas sem identificação e recebimentos de pacientes em contas particulares reduzem a qualidade das informações e dificultam a apuração do resultado.
A conciliação financeira precisa mostrar claramente:
- quanto a clínica faturou;
- quanto efetivamente recebeu;
- quanto gastou;
- quanto destinou a impostos;
- quanto retirou de pró-labore;
- quanto gerou de resultado.
Exemplo: faturamento alto significa clínica rentável?
Não.
Considere uma clínica que fature R$100 mil por mês. Esse valor ainda pode ser reduzido por:
- impostos;
- materiais clínicos;
- laboratório;
- folha de pagamento;
- aluguéis;
- marketing;
- taxas financeiras;
- manutenção;
- softwares;
- pró-labore;
- despesas administrativas.
Se esses custos totalizarem R$85 mil, a margem será muito diferente de uma clínica que fatura os mesmos R$100 mil e possui gastos de R$60 mil.
É por isso que planejamento tributário sem controle de custos pode produzir uma visão incompleta.
Economizar R$2 mil em tributos enquanto a clínica perde R$15 mil por falhas de precificação, baixa produtividade ou despesas descontroladas não resolve o problema central.
Principais erros na contabilidade para dentistas
1. Escolher o Simples apenas pela alíquota inicial
Os percentuais iniciais das tabelas não representam toda a tributação da empresa.
Impacto: a clínica pode permanecer no Anexo V ou avançar de faixa sem que os sócios percebam o aumento da alíquota efetiva.
Como evitar: calcular Fator R e comparar periodicamente os regimes.
2. Misturar finanças pessoais e empresariais
Usar a conta da clínica para despesas particulares prejudica a contabilidade.
Impacto: dificuldade para identificar lucro, caixa disponível, pró-labore e distribuição de resultados.
Como evitar: separar contas bancárias e registrar todas as retiradas corretamente.
3. Ignorar a Dmed
A declaração contém informações que podem ser utilizadas em cruzamentos com dados dos pacientes.
Impacto: inconsistências, multas por atraso e necessidade de retificação.
Como evitar: organizar CPF, beneficiário, valores e demais dados exigidos durante todo o ano.
4. Não revisar o Fator R
Folha e receita mudam mensalmente.
Impacto: a clínica pode perder previsibilidade tributária e sofrer mudanças entre Anexo III e Anexo V.
Como evitar: monitorar o indicador mensalmente e projetar seu comportamento.
5. Abrir a clínica sem revisar o licenciamento
CNPJ ativo não equivale a estabelecimento totalmente regularizado.
Impacto: risco de pendências sanitárias, atrasos na abertura ou impedimentos ao funcionamento.
Como evitar: verificar previamente Vigilância Sanitária, VRE/REDESIM e demais exigências do imóvel e da atividade.
6. Analisar apenas o faturamento
Agenda cheia não significa margem saudável.
Impacto: crescimento acompanhado de pressão de caixa e baixa rentabilidade.
Como evitar: acompanhar custos por procedimento, despesas fixas, fluxo financeiro e resultado contábil.
Quais benefícios uma contabilidade especializada traz para a clínica?
Possibilidade de reduzir custos tributários
Simulações entre regimes ajudam a identificar uma estrutura tributária mais eficiente sem depender de soluções artificiais.
O objetivo é recolher corretamente e aproveitar as alternativas legais adequadas à operação.
Mais segurança fiscal
NFS-e, Dmed, folha, declarações e registros contábeis passam a ser acompanhados de forma integrada.
Melhor controle financeiro
A combinação entre faturamento, custos, despesas e contabilidade permite identificar quanto realmente sobra de cada período.
Crescimento mais organizado
Uma clínica que pretende contratar dentistas, abrir novas salas, adquirir equipamentos ou ampliar especialidades precisa projetar os efeitos financeiros e fiscais dessas decisões.
Melhor tomada de decisão
Dados contábeis e financeiros ajudam a responder perguntas como:
- qual especialidade gera maior margem?
- quanto a clínica precisa faturar para atingir o ponto de equilíbrio?
- quanto pode investir em equipamentos?
- qual é o custo efetivo da equipe?
- o Simples Nacional ainda é adequado?
- qual valor pode ser distribuído aos sócios?
Perguntas frequentes sobre contabilidade para dentistas em Campinas
1.Qual é o melhor regime tributário para dentista?
Não existe um regime melhor para todos. Simples Nacional e Lucro Presumido devem ser comparados considerando faturamento, folha, pró-labore, Fator R, ISS e estrutura operacional da clínica.
2.Dentista pode pagar imposto pelo Anexo III?
Sim. Para a receita odontológica sujeita ao Fator R, a relação entre a folha considerada e a receita acumulada dos 12 meses anteriores precisa atingir pelo menos 28% para aplicação do Anexo III.
3.Clínica odontológica precisa emitir nota fiscal em Campinas?
Sim, quando enquadrada nas regras municipais aplicáveis às pessoas jurídicas prestadoras de serviços. A emissão deve seguir o sistema e os procedimentos definidos pelo Município de Campinas.
4.Clínica odontológica precisa entregar Dmed?
Pessoas jurídicas prestadoras de serviços odontológicos estão entre os contribuintes abrangidos pela Dmed quando atendem às condições de obrigatoriedade estabelecidas pela Receita Federal.
5.Clínica precisa de licença sanitária em Campinas?
Estabelecimentos de interesse à saúde podem depender de Licença Sanitária ou Certificado de Licenciamento Integrado, conforme atividade, estrutura e classificação de risco.
6.Pró-labore pode reduzir o imposto no Simples?
O pró-labore pode aumentar a folha considerada no Fator R e contribuir para o enquadramento no Anexo III. Porém, também possui custos previdenciários e fiscais, por isso o efeito líquido deve ser calculado antes da mudança.
O que uma clínica odontológica deve revisar todos os meses?
A contabilidade para dentistas em Campinas deve acompanhar muito mais do que o vencimento das guias.
Mensalmente, vale revisar:
- faturamento;
- receita acumulada em 12 meses;
- Fator R;
- folha de pagamento;
- pró-labore;
- custos com materiais e laboratórios;
- despesas fixas;
- margem;
- fluxo de caixa;
- notas fiscais;
- impostos;
- indicadores da operação.
Ao longo do ano também é necessário observar Dmed, planejamento tributário, estrutura societária e outras obrigações periódicas.
Licenças, cadastros e registros profissionais precisam permanecer regulares durante todo o funcionamento.
A combinação dessas informações permite identificar se a clínica está apenas aumentando seu faturamento ou se está realmente crescendo com rentabilidade, organização e segurança fiscal.
Organize a contabilidade da sua clínica com suporte especializado
O Escritório Taquaral Contabilidade atua com contabilidade especializada para a área da saúde em Campinas, atendendo profissionais como dentistas, médicos, fisioterapeutas e clínicas. Entre as soluções oferecidas estão análise de regime tributário, organização fiscal e contábil, apuração de impostos, planejamento tributário, gestão de folha e apoio financeiro à tomada de decisão.
Para uma clínica odontológica, esse acompanhamento permite integrar faturamento, Fator R, folha, pró-labore, obrigações fiscais, custos e indicadores financeiros, reduzindo o risco de tomar decisões com base apenas no valor mensal do imposto.
Se sua clínica precisa revisar a tributação, organizar obrigações ou estruturar a gestão contábil com maior previsibilidade, fale com um especialista do Escritório Taquaral Contabilidade e avalie a operação com base nos números reais do negócio.