
Para muitas empresas de serviços, uma diferença de poucos pontos percentuais na relação entre folha de pagamento e faturamento pode alterar de forma relevante o valor do Simples Nacional. O motivo está no chamado Fator R no Simples Nacional, mecanismo utilizado para determinar se determinadas receitas serão tributadas pelo Anexo III ou pelo Anexo V.
O problema é que analisar apenas a alíquota do DAS pode levar a decisões equivocadas. Aumentar o pró-labore, por exemplo, pode elevar o Fator R e permitir a tributação pelo Anexo III, mas também produz efeitos previdenciários, financeiros e, dependendo do valor, no Imposto de Renda da pessoa física.
Por outro lado, empresas que projetam crescimento de faturamento sem acompanhar a evolução da folha podem sair de uma relação superior a 28% para um percentual inferior ao limite. Nesse caso, a mudança de anexo pode elevar a carga tributária mesmo sem alteração da atividade exercida.
Por isso, a análise precisa combinar faturamento, folha, pró-labore, encargos e margem empresarial. Esse acompanhamento faz parte de um planejamento tributário para empresas de serviços capaz de antecipar os impactos das decisões antes do fechamento da apuração.
O que é o Fator R no Simples Nacional?
O Fator R no Simples Nacional é a relação entre a folha de salários, incluídos os valores e encargos previstos na legislação, e a receita bruta acumulada nos 12 meses anteriores ao período de apuração. Para as atividades sujeitas a essa regra, um resultado igual ou superior a 28% direciona a tributação para o Anexo III. Quando o percentual fica abaixo de 28%, aplica-se o Anexo V.
A fórmula básica é:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Embora a conta pareça simples, a composição correta desses dois valores e o comportamento da janela móvel de 12 meses fazem diferença na apuração. A regra está prevista na Lei Complementar nº 123/2006, que determina a utilização dos montantes pagos e auferidos nos 12 meses anteriores ao período de apuração.
Por que o Fator R pode alterar tanto o imposto de empresas de serviços?
O principal impacto está na diferença existente entre as tabelas utilizadas para determinadas atividades de serviços.
No Anexo III, a primeira faixa começa em 6%. Já o Anexo V parte de 15,5%. Essas são alíquotas nominais, e empresas com faturamento maior devem calcular a alíquota efetiva de acordo com a receita bruta acumulada em 12 meses e a parcela a deduzir da respectiva faixa.
Por isso, não é correto afirmar simplesmente que uma empresa “paga 6%” por atingir o Fator R.
A carga efetiva dependerá de fatores como:
- receita bruta acumulada em 12 meses;
- faixa correspondente no Anexo III ou V;
- parcela a deduzir;
- faturamento do período de apuração;
- natureza das receitas;
- segregação correta das atividades.
Esse funcionamento também ajuda a explicar por que os impostos do Simples Nacional não devem ser analisados somente pela alíquota inicial divulgada nas tabelas.
A diferença entre os anexos pode ser relevante, mas isso não significa que aumentar artificialmente a folha seja sempre vantajoso.
Quais atividades podem estar sujeitas ao Fator R?
A regra alcança diversas atividades de prestação de serviços previstas na legislação do Simples Nacional.
Entre os exemplos estão determinadas atividades de:
- medicina;
- odontologia;
- fisioterapia;
- psicologia;
- medicina veterinária;
- arquitetura;
- engenharia;
- design;
- publicidade;
- consultoria;
- gestão;
- auditoria;
- representação comercial;
- desenvolvimento de software;
- academias;
- outras atividades intelectuais, técnicas e profissionais previstas na legislação.
A própria Lei Complementar nº 123/2006 relaciona atividades submetidas à sistemática e estabelece que, nas hipóteses abrangidas, a receita passa ao Anexo III quando a relação entre folha de salários e receita bruta é igual ou superior a 28%.
A análise deve considerar a atividade efetivamente prestada e a legislação aplicável, e não apenas o CNAE cadastrado isoladamente.
Como funciona o Fator R no Simples Nacional na prática?
O cálculo deve acompanhar a movimentação da empresa mês a mês. Para uma empresa já estabelecida, o procedimento normalmente envolve:
- identificar a receita bruta total dos 12 meses anteriores ao período de apuração;
- levantar a folha de salários considerada para o mesmo intervalo;
- incluir os valores de pró-labore que integram a base do Fator R;
- considerar os encargos admitidos pela legislação;
- dividir a folha acumulada pela receita bruta acumulada;
- verificar se o resultado atingiu 28%;
- aplicar o anexo correspondente à receita sujeita ao Fator R;
- simular os meses seguintes considerando a entrada e saída de valores da janela móvel.
A Resolução CGSN nº 140/2018, que regulamenta o Simples Nacional, detalha os conceitos utilizados no cálculo, incluindo folha de salários dos 12 meses anteriores e receita bruta acumulada no mesmo intervalo.
Exemplo simples do cálculo
Considere uma empresa com os seguintes números acumulados nos últimos 12 meses:
- receita bruta: R$ 600.000;
- folha considerada para o Fator R: R$174.000.
O cálculo será:
R$ 174.000 ÷ R$ 600.000 = 0,29 ou 29%
Como o resultado é superior a 28%, as receitas sujeitas ao mecanismo podem ser tributadas pelo Anexo III.
Agora imagine a mesma empresa com uma folha acumulada de R$ 156.000:
R$ 156.000 ÷ R$ 600.000 = 0,26 ou 26%
Nesse cenário, o percentual fica abaixo do limite e a tributação das receitas correspondentes ocorre pelo Anexo V.
A diferença de apenas R$18 mil na folha anual modificou o enquadramento.
Como calcular quanto de folha é necessário para atingir 28%?
Uma das formas mais úteis de simular o Fator R é partir do faturamento acumulado ou projetado.
Se a empresa tem uma receita acumulada de R$ 600.000, basta calcular:
R$ 600.000 × 28% = R$ 168.000
Isso significa que, em uma análise simplificada, a folha considerada no cálculo precisaria atingir pelo menos R$168.000 na janela correspondente para alcançar os 28%.
Entretanto, existe um detalhe operacional relevante: o Fator R utiliza uma janela móvel.
Não basta descobrir que faltam R$12 mil e simplesmente acrescentar esse valor ao pró-labore do mês sem analisar os períodos seguintes. Quando um mês novo entra no cálculo, o mês mais antigo sai.
Portanto, uma projeção adequada deve mostrar:
- qual valor está entrando na folha acumulada dos últimos 12 meses;
- qual valor deixará essa mesma janela;
- qual faturamento entrará na receita bruta acumulada;
- qual faturamento sairá da apuração;
- como ficará o percentual em cada competência futura.
Essa projeção reduz o risco de a empresa atingir 28% em determinado mês e cair novamente para o Anexo V logo depois.
Pró-labore entra no cálculo do Fator R?
Sim. A legislação considera as retiradas de pró-labore na composição da folha utilizada para determinar o Fator R.
A Lei Complementar nº 123/2006 determina que, para essa finalidade, a folha compreende remunerações decorrentes do trabalho, encargos considerados pela norma e retiradas de pró-labore.
Isso explica por que a remuneração dos sócios aparece com frequência em simulações tributárias de empresas de serviços.
No entanto, existe uma diferença entre definir adequadamente essa remuneração e aumentar seu valor exclusivamente para mudar de anexo. A própria Taquaral detalha essa questão ao explicar por que um pró-labore baixo pode gerar problemas fiscais quando não existe coerência entre remuneração, funções desempenhadas e realidade econômica da empresa.
O pró-labore pode produzir:
- contribuição previdenciária do sócio;
- eventual incidência de IRPF conforme a faixa aplicável;
- impacto no caixa da empresa;
- redução do valor disponível para distribuição de resultados;
- alteração no Fator R.
A decisão correta depende do resultado líquido de todos esses efeitos.
Distribuição de lucros entra no Fator R?
Não. Valores pagos a título de distribuição de lucros não são considerados como remuneração do trabalho para compor a folha do Fator R.
Portanto, substituir simplesmente pró-labore por distribuição de lucros pode reduzir o numerador utilizado na relação folha/faturamento. Além disso, a distribuição de resultados deve estar respaldada por escrituração contábil compatível com os valores efetivamente apurados.
Por outro lado, aumentar pró-labore indiscriminadamente também pode elevar custos. A política de remuneração precisa estar alinhada à realidade econômica, contábil e fiscal da empresa.
Como simular folha, pró-labore e margem antes de tomar uma decisão?
Uma simulação útil não deve terminar no percentual de 28%. Ela deve comparar o resultado econômico da empresa em diferentes cenários.
Cenário A — Fator R abaixo de 28%
- receita mensal: R$ 50.000;
- receita acumulada em 12 meses: R$ 600.000;
- folha acumulada: R$ 156.000;
- Fator R: 26%;
- enquadramento das receitas sujeitas à regra: Anexo V.
Cenário B — Fator R igual ou superior a 28%
- receita acumulada em 12 meses: R$ 600.000;
- folha acumulada: pelo menos R$ 168.000;
- Fator R: 28% ou mais;
- enquadramento das receitas sujeitas à regra: Anexo III.
Na terceira faixa, considerando as tabelas aplicáveis, o Anexo III possui alíquota nominal de 13,5% e parcela a deduzir de R$17.640.
A alíquota efetiva seria:
[(R$ 600.000 × 13,5%) – R$ 17.640] ÷ R$ 600.000 = 10,56%
No Anexo V, com alíquota nominal de 19,5% e parcela a deduzir de R$ 9.900:
[(R$ 600.000 × 19,5%) – R$ 9.900] ÷ R$ 600.000 = 17,85%
Sobre um faturamento mensal de R$ 50.000, em uma comparação simplificada:
- Anexo III: aproximadamente R$ 5.280;
- Anexo V: aproximadamente R$ 8.925;
- diferença estimada: R$3.645 no mês.
A simulação demonstra por que o Fator R merece acompanhamento. Mas ainda falta uma etapa: comparar a economia potencial do DAS com o custo necessário para manter a folha no patamar desejado.
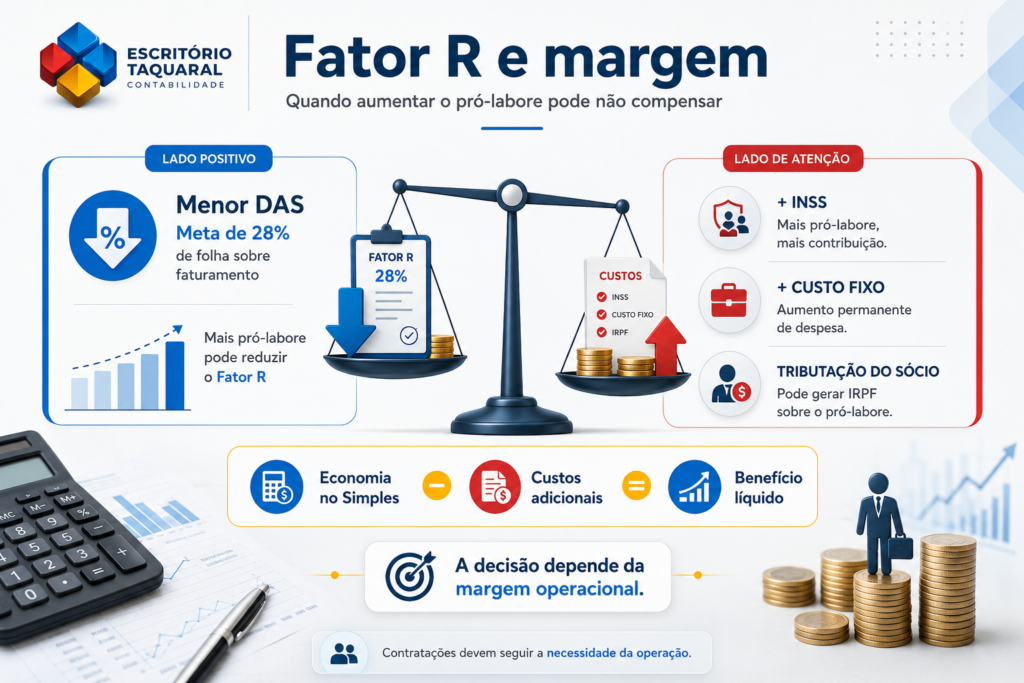
Fator R e margem: quando aumentar o pró-labore pode não compensar?
A menor alíquota do Simples não é, isoladamente, sinônimo de maior lucro.
Imagine que uma empresa precise aumentar significativamente o pró-labore para alcançar os 28%. O aumento pode trazer economia no DAS, porém também elevar a contribuição previdenciária e eventual tributação do sócio.
É necessário comparar:
Economia tributária no Simples – custos adicionais provocados pela nova estrutura = benefício econômico líquido
Se o ganho líquido for pequeno ou negativo, alterar o pró-labore apenas para alcançar o Anexo III pode não fazer sentido.
Também é necessário verificar a margem operacional. Uma empresa de serviços com margem estreita pode ter menos espaço para elevar custos fixos. Uma empresa em expansão, por sua vez, talvez esteja prestes a contratar profissionais e atingir naturalmente uma relação maior entre folha e receita.
Nesse segundo caso, antecipar contratações exclusivamente por motivo tributário também exige cautela: empregados devem ser contratados porque a operação precisa deles, não apenas para produzir determinada relação fiscal.
Aspectos técnicos e fiscais que exigem atenção no Fator R
1.O cálculo utiliza os 12 meses anteriores
Um erro comum é dividir a folha do próprio mês pelo faturamento daquele mesmo mês.
A regra geral para empresas que já possuem histórico utiliza os montantes dos 12 meses anteriores ao período de apuração. A legislação também estabelece regras próprias para início de atividade e empresas que ainda não possuem 13 meses completos de operação.
2.Nem toda saída financeira integra a folha
Pagamento a fornecedores, aluguel, distribuição de lucros e outras despesas empresariais não podem simplesmente ser acrescentados ao numerador.
A composição precisa seguir os critérios definidos pela Lei Complementar nº 123/2006 e pela regulamentação do Comitê Gestor do Simples Nacional.
3.O faturamento também precisa ser corretamente apurado
A receita bruta considerada no denominador precisa refletir os critérios aplicáveis ao cálculo.
Quando existem diferentes atividades ou tipos de receitas, a segregação fiscal deve ser realizada corretamente no PGDAS-D. Isso é especialmente relevante para empresas que possuem mais de uma atividade sujeita a tratamentos distintos no Simples Nacional.
4.O enquadramento deve ser analisado pela atividade
Nem todas as atividades de serviços utilizam Fator R.
Existem receitas tributadas diretamente em outros anexos. Por isso, aplicar a regra indiscriminadamente a toda empresa prestadora de serviços pode produzir recolhimentos incorretos.
5.O limite de faturamento também precisa entrar na análise
O Fator R não deve ser observado isoladamente quando a empresa está crescendo. Dependendo da evolução da receita, também será necessário acompanhar as regras do limite de faturamento do Simples Nacional e verificar se o regime continuará adequado à realidade do negócio.
6.A Reforma Tributária exige acompanhamento
As regras do Simples Nacional estão sendo adaptadas à implementação da CBS e do IBS. Em agosto de 2026, o Comitê Gestor do Simples Nacional aprovou alterações regulatórias relacionadas à adequação do regime à Reforma Tributária do Consumo, com disposições que alcançam os próximos anos de transição.
A Receita Federal detalha as atualizações do Simples Nacional relacionadas à Reforma Tributária e os respectivos períodos de produção de efeitos.
Isso reforça a necessidade de revisar periodicamente projeções tributárias feitas para empresas de serviços, principalmente quando envolvem crescimento, formação de preços, contratação de pessoal e escolha do regime.
Comparação prática do Fator R no Simples Nacional
| Situação analisada | Resultado | Consequência geral |
| Folha de R$ 156 mil e receita de R$ 600 mil | 26% | Receita sujeita ao Fator R no Anexo V |
| Folha de R$ 168 mil e receita de R$ 600 mil | 28% | Pode enquadrar a receita correspondente no Anexo III |
| Folha de R$ 174 mil e receita de R$ 600 mil | 29% | Mantém percentual acima do limite |
| Crescimento do faturamento sem crescimento proporcional da folha | Fator R tende a cair | Pode ocorrer migração para o Anexo V |
| Crescimento da equipe mantendo receita proporcional | Fator R pode subir | Pode aproximar ou superar 28% |
| Distribuição de lucros aos sócios | Não integra a folha do Fator R | Não aumenta o percentual |
| Pró-labore | Integra a composição prevista na legislação | Pode alterar o percentual |
A tabela mostra um ponto relevante: o Fator R não depende apenas do tamanho da folha. Ele representa uma relação entre folha e faturamento. Por isso, alterações em qualquer um dos lados podem modificar o resultado.
Principais erros no cálculo do Fator R
1. Usar apenas os números do mês
Comparar o pró-labore de março com o faturamento de março não representa, em regra, o cálculo utilizado para uma empresa já estabelecida.
Impacto: enquadramento incorreto no Anexo III ou V.
Como evitar: trabalhar com a janela móvel prevista na legislação e atualizar a projeção mensalmente.
2. Considerar distribuição de lucros como folha
Lucros distribuídos não integram o numerador do Fator R.
Impacto: percentual artificialmente elevado e possível recolhimento incorreto.
Como evitar: classificar corretamente pró-labore, remunerações e distribuição de resultados na escrituração contábil.
3. Aumentar pró-labore sem calcular o custo total
Chegar a 28% não significa automaticamente gerar economia.
Impacto: aumento de INSS, possível IRPF e redução de margem superior à economia obtida no DAS.
Como evitar: comparar o resultado financeiro completo dos cenários antes de alterar a remuneração dos sócios.
4. Não projetar o crescimento do faturamento
A empresa pode estar em 29% hoje e fechar um contrato relevante no mês seguinte.
Impacto: crescimento do denominador e queda inesperada do Fator R.
Como evitar: projetar receita e folha para os próximos meses, especialmente quando existem contratos já negociados ou expansão planejada.
5. Aplicar o Fator R a atividades que não estão sujeitas à regra
O regime tributário da receita depende da natureza do serviço prestado.
Impacto: erro na segregação das receitas e na apuração do PGDAS-D.
Como evitar: revisar CNAEs, contratos, notas fiscais e atividades efetivamente executadas.
6. Trabalhar exatamente no limite sem acompanhar os meses seguintes
Manter o indicador exatamente em 28% pode gerar instabilidade quando faturamento e folha variam de uma competência para outra.
Impacto: alternância entre anexos e perda de previsibilidade tributária.
Como evitar: realizar projeções periódicas e acompanhar o indicador antes do fechamento mensal, sem criar despesas ou remunerações artificiais apenas para alterar o enquadramento.
Benefícios de uma gestão correta do Fator R
Uma gestão estruturada do Fator R no Simples Nacional vai além da tentativa de pagar menos impostos.
Redução legal da carga tributária
Quando a estrutura operacional da empresa permite enquadramento legítimo no Anexo III, o efeito sobre o DAS pode ser expressivo.
Melhor controle da margem
A simulação mostra quanto efetivamente sobra depois de impostos, folha, pró-labore e demais custos, permitindo avaliar se a economia tributária realmente melhora o resultado do negócio.
Previsibilidade tributária
Projetar o Fator R evita descobrir a mudança de anexo somente após o fechamento do período.
Política de pró-labore mais coerente
A remuneração dos sócios pode ser analisada considerando não apenas o Simples Nacional, mas também Previdência, Imposto de Renda, caixa e distribuição de resultados.
Crescimento com melhor planejamento
Contratações, novos contratos e expansão do faturamento modificam a relação folha/receita. Acompanhar esses indicadores permite antecipar seus efeitos tributários.
Maior segurança fiscal
Cálculos documentados e baseados nos critérios legais reduzem o risco de enquadramentos incorretos, inconsistências no PGDAS-D e recolhimentos incompatíveis com a atividade exercida.
Perguntas frequentes sobre Fator R no Simples Nacional
1.Qual é o percentual mínimo do Fator R?
Para atividades sujeitas à regra, o resultado deve ser igual ou superior a 28% para que a receita correspondente seja tributada pelo Anexo III. Quando a relação fica abaixo de 28%, a tributação ocorre pelo Anexo V.
2.Pró-labore conta para o Fator R?
Sim. As retiradas de pró-labore estão incluídas na composição da folha utilizada no cálculo do Fator R, conforme os critérios da legislação do Simples Nacional.
3.Distribuição de lucros aumenta o Fator R?
Não. Distribuição de lucros não é tratada como remuneração do trabalho para essa finalidade e, portanto, não aumenta o numerador do Fator R.
4.Posso aumentar o pró-labore para alcançar 28%?
O valor do pró-labore influencia o indicador, mas qualquer alteração deve ser compatível com a atividade dos sócios e analisada junto aos impactos previdenciários, tributários, contábeis e financeiros. A economia potencial no DAS não deve ser avaliada isoladamente.
5.O Fator R é calculado todo mês?
Sim. Como o cálculo utiliza uma janela móvel, os valores considerados mudam a cada período de apuração. Uma empresa pode permanecer acima de 28% em determinado mês e ficar abaixo do percentual posteriormente.
6.Toda empresa de serviços utiliza Fator R?
Não. O Fator R se aplica a atividades determinadas pela legislação. Outras prestações de serviços possuem regras próprias de enquadramento e podem ser tributadas em anexos diferentes independentemente da relação entre folha e faturamento.
Como transformar o Fator R em uma decisão financeira melhor?
O Fator R deve ser tratado como uma variável de planejamento, e não como uma conta feita apenas no momento de transmitir o PGDAS-D.
Uma análise consistente precisa responder quatro perguntas:
- qual é o Fator R da empresa hoje;
- como esse percentual deve evoluir nos próximos meses;
- qual será a carga tributária em cada cenário;
- qual cenário preserva mais margem depois de considerar todos os custos.
A empresa também precisa observar se o crescimento do faturamento está sendo acompanhado por aumento proporcional da estrutura operacional. Quanto maior a distância entre receita e folha, maior pode ser a tendência de redução do indicador.
Da mesma forma, uma folha elevada não deve ser mantida apenas para alcançar uma alíquota específica. A melhor estrutura é aquela que combina eficiência tributária, necessidade operacional, remuneração adequada dos sócios e rentabilidade.
O objetivo, portanto, não é simplesmente chegar aos 28%. É identificar qual combinação entre folha, pró-labore, faturamento e tributação produz o melhor resultado econômico com segurança fiscal.
Simule o Fator R antes que ele afete sua margem
A TAQUARAL atua com planejamento tributário, consultoria fiscal, contabilidade consultiva e análise de regimes tributários, permitindo avaliar o Fator R dentro de uma visão mais ampla da empresa.
Em vez de analisar apenas se o negócio alcançou ou não 28%, a avaliação pode considerar faturamento acumulado, folha, pró-labore, encargos, enquadramento no Simples Nacional, margem e projeções de crescimento para identificar como cada decisão interfere nos impostos e na rentabilidade.
Se a sua empresa está próxima do limite do Fator R, ampliando a equipe, aumentando o faturamento ou revendo a remuneração dos sócios, solicite uma análise com a equipe da TAQUARAL para comparar cenários antes de alterar sua estrutura.
Transforme o cálculo do Fator R em uma decisão baseada em números, margem, conformidade fiscal e planejamento para os próximos meses.