
Famílias que acumulam imóveis, participações societárias, aplicações e outros ativos costumam perceber a complexidade da sucessão quando o patrimônio já atingiu um volume relevante.
Nesse ponto, decisões aparentemente simples — como doar um imóvel, incluir um filho como sócio ou transferir uma empresa — podem produzir efeitos tributários, societários e familiares significativos.
Uma holding familiar em Campinas pode organizar esse patrimônio dentro de uma pessoa jurídica e permitir que parte da sucessão seja planejada por meio das quotas societárias.
A estrutura pode reduzir burocracia futura, estabelecer regras de administração e diminuir a exposição a conflitos entre herdeiros. O resultado, porém, depende diretamente de como o projeto é estruturado.
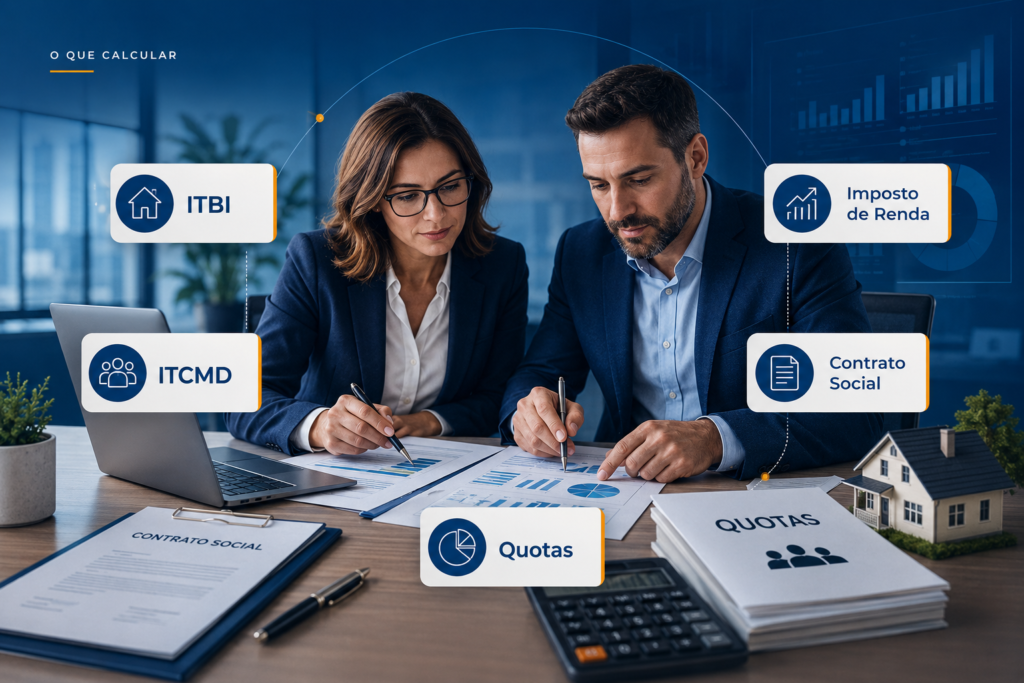
Constituir uma empresa e transferir todos os bens para ela sem realizar simulações prévias não garante economia. ITBI, ITCMD, Imposto de Renda, tributação dos rendimentos, regime de bens do casamento, valor dos ativos e regras do contrato social precisam ser analisados em conjunto.
Por isso, a pergunta mais útil não é simplesmente se vale a pena abrir uma holding. O ponto central é descobrir qual estrutura societária, patrimonial e sucessória faz sentido para aquela família.
Qual estrutura de holding familiar reduz custos e conflitos sucessórios?
A estrutura mais eficiente costuma ser aquela em que os bens selecionados são concentrados em uma sociedade, as regras de administração são definidas no contrato social e a sucessão das quotas é planejada ainda em vida.
Dependendo dos objetivos familiares e da análise jurídica, os pais podem antecipar a transferência das participações aos sucessores e estabelecer mecanismos para preservar direitos econômicos, administração ou controle dentro dos limites permitidos pela legislação.
Não existe, entretanto, um modelo universal de holding familiar em Campinas. A composição precisa considerar patrimônio, renda gerada pelos ativos, número de herdeiros, relações familiares, custos de transferência dos bens, ITCMD, ITBI, Imposto de Renda e objetivos de longo prazo.
O benefício está na combinação entre planejamento patrimonial, societário, tributário e sucessório — não apenas na abertura de um CNPJ.
O próprio Escritório Taquaral já aborda como o planejamento sucessório pode envolver holdings familiares, testamento e partilha de bens e direitos em vida, conforme as características de cada patrimônio.
O que uma holding familiar realmente organiza?
Holding familiar é uma expressão utilizada para identificar uma sociedade criada ou reorganizada com a finalidade de concentrar, administrar e estruturar determinados bens e direitos pertencentes a uma família.
Ela pode deter, por exemplo:
- imóveis residenciais ou comerciais;
- imóveis destinados à locação;
- terrenos;
- participações em empresas operacionais;
- determinados investimentos e direitos;
- outros ativos compatíveis com sua estrutura jurídica e objeto social.
Com isso, o patrimônio que antes estava diretamente registrado em nome das pessoas físicas passa, total ou parcialmente, a integrar uma sociedade.
Os integrantes da família deixam de deter diretamente determinados ativos e passam a possuir quotas dessa empresa. Essa mudança pode ser especialmente relevante para a sucessão.
Em vez de discutir individualmente a transmissão de diversos imóveis e participações societárias, o planejamento pode concentrar parte significativa da sucessão nas quotas da holding.
Holding familiar não significa apenas economia tributária
Um erro recorrente é analisar a constituição da empresa exclusivamente pelo imposto que poderá ser economizado.
Uma estrutura patrimonial adequada também pode estabelecer:
- quem administrará o patrimônio;
- como determinadas decisões serão aprovadas;
- quais direitos cada sócio terá;
- como ocorrerá a entrada dos sucessores;
- quais regras devem ser observadas na transferência de participações;
- como serão distribuídos os resultados;
- quais mecanismos serão utilizados em situações de conflito.
Essa governança pode ser tão relevante quanto uma eventual redução da carga tributária.
Quando uma holding familiar em Campinas tende a fazer sentido?
Não existe um patrimônio mínimo definido por lei para constituir uma holding familiar.
Na prática, a análise ganha relevância quando a quantidade, o valor ou a complexidade dos bens fazem com que os custos de sucessão, tributação e administração justifiquem a criação de uma estrutura societária permanente.
Família com diversos imóveis
Quando existem vários imóveis registrados em nome dos pais, a sucessão individual de cada bem pode tornar a partilha mais trabalhosa.
Transferir ativos selecionados para uma empresa pode centralizar administração, receitas, despesas e futuras decisões patrimoniais. Isso não significa que todos os imóveis devam necessariamente entrar na sociedade.
A avaliação deve ser feita individualmente, inclusive porque a abertura de uma holding em Campinas envolve decisões contábeis, societárias e tributárias que antecedem a transferência patrimonial.
Imóveis destinados à locação
Patrimônios imobiliários que geram aluguel precisam ser analisados também sob a perspectiva tributária.
A tributação do rendimento recebido pela pessoa física não é necessariamente igual à tributação gerada pela atividade imobiliária exercida por uma pessoa jurídica.
Uma simulação deve comparar os dois cenários considerando receitas, despesas, finalidade dos imóveis, regime tributário possível e regras relacionadas à Reforma Tributária.
Família proprietária de empresa operacional
A holding também pode ser utilizada para separar o controle patrimonial da atividade operacional.
Nesse desenho, a família pode possuir uma sociedade que, por sua vez, participa da empresa que efetivamente presta serviços, comercializa produtos ou exerce outra atividade econômica.
O objetivo pode incluir organização do controle societário, segregação de funções e preparação da continuidade empresarial entre gerações.
Sucessores com perfis diferentes
Um herdeiro pode participar ativamente da empresa, enquanto outro não possui interesse em gestão. A sucessão sem regras previamente definidas pode transformar essa diferença em disputa.
Contratos sociais, acordos societários e instrumentos sucessórios podem estruturar direitos econômicos, poderes de administração e critérios de decisão de maneira mais previsível.
Como funciona uma holding familiar na prática?
A constituição da holding deve começar por um diagnóstico patrimonial. Abrir a empresa antes dessa análise pode criar uma estrutura inadequada e gerar custos que poderiam ser evitados.
Um projeto normalmente passa pelas seguintes etapas:
- Levantamento completo do patrimônio: identificação de imóveis, participações societárias, investimentos, direitos, dívidas, valores declarados e situação registral dos bens.
- Definição dos objetivos familiares: sucessão, administração de imóveis, organização empresarial, geração de renda, continuidade do patrimônio ou combinação dessas finalidades.
- Simulação tributária: projeção de ITBI, ITCMD, ganho de capital, custos de registro, tributação dos rendimentos e manutenção da pessoa jurídica.
- Definição da estrutura societária: elaboração do contrato social, composição do capital, objeto, administradores, poderes e regras de deliberação.
- Integralização dos ativos selecionados: transferência dos bens que efetivamente apresentem viabilidade econômica, tributária e estratégica.
- Planejamento da sucessão das quotas: definição de como as participações poderão ser transmitidas e de quais mecanismos serão utilizados para organizar a sucessão e a governança.
- Manutenção contábil e fiscal: escrituração, demonstrações contábeis, apuração de tributos e revisão periódica do planejamento.
A análise deve ocorrer antes da transferência patrimonial. A Lei nº 9.249/1995, por exemplo, estabelece em seu artigo 23 regras para a transferência de bens e direitos da pessoa física para a pessoa jurídica como integralização de capital.
Isso significa que o valor utilizado na operação precisa ser analisado em conjunto com o custo declarado do bem, eventual ganho de capital e reflexos futuros da estrutura.
Aspectos tributários e societários que precisam ser calculados
Uma holding familiar não deve ser estruturada com base apenas na economia estimada no inventário. A análise precisa considerar os tributos incidentes na entrada dos bens, na transmissão das quotas e na administração futura do patrimônio.
É nesse ponto que o planejamento tributário para holdings em Campinas se torna relevante: diferentes decisões de integralização, avaliação patrimonial e geração de receitas podem produzir resultados fiscais bastante distintos.
ITBI na integralização de imóveis
O ITBI é um dos pontos mais sensíveis na formação de holdings imobiliárias.
A Constituição Federal prevê hipótese de imunidade em determinadas transferências de bens incorporados ao patrimônio de pessoa jurídica em realização de capital. A aplicação da regra, entretanto, exige análise da operação concreta.
No Tema 796, o Supremo Tribunal Federal definiu que a imunidade não alcança o valor do imóvel que ultrapassar o montante destinado à integralização do capital social.
Existe ainda outra discussão relevante no STF. O Tema 1.348 da repercussão geral discute o alcance da imunidade quando a pessoa jurídica que recebe os imóveis exerce predominantemente compra, venda ou locação de bens imóveis.
Em agosto de 2026, o mérito ainda não possuía definição final. Após votos divergentes, o julgamento virtual foi destacado em março de 2026, e o andamento mais recente registrado pelo STF indicava os autos conclusos ao relator em 17 de agosto de 2026.
Portanto, não é tecnicamente seguro elaborar uma projeção financeira partindo da premissa de que toda transferência de imóvel para uma holding estará automaticamente livre de ITBI.
Imposto de Renda na integralização dos bens
O artigo 23 da Lei nº 9.249/1995 permite que bens e direitos sejam transferidos à pessoa jurídica pelo valor constante da declaração de bens ou pelo valor de mercado, observadas as consequências tributárias previstas na própria legislação.
Imagine um imóvel adquirido por R$ 400 mil e que possua valor de mercado de R$ 1,5 milhão.
Transferi-lo para a holding pelo custo declarado e transferi-lo pelo valor de mercado são operações com efeitos diferentes. Se houver diferença tributável entre o custo e o valor considerado na transferência, pode existir ganho de capital.
Por isso, valor de integralização, ITBI, Imposto de Renda e planejamento sucessório precisam ser analisados simultaneamente.
ITCMD na doação de quotas
Quando quotas da holding são doadas aos sucessores, pode ocorrer incidência do Imposto sobre Transmissão Causa Mortis e Doação.
No Estado de São Paulo, o ITCMD continua disciplinado pela Lei Estadual nº 10.705/2000. A legislação paulista deve ser analisada em conjunto com as normas gerais nacionais aplicáveis e com as características de cada transmissão.
Um ponto que passou a exigir atenção adicional em 2026 é a avaliação das participações societárias.
Na Resposta à Consulta Tributária nº 33.625/2026, publicada em 12 de agosto de 2026, a Secretaria da Fazenda e Planejamento de São Paulo afirmou que, para fins de ITCMD, o valor atribuído às quotas de empresas não negociadas em bolsa deve refletir seu valor de mercado.
A manifestação também menciona o artigo 154 da Lei Complementar nº 227/2026 e destaca que a avaliação pode exigir metodologia tecnicamente idônea, considerando ativos, passivos, capacidade de geração de caixa e outros elementos econômicos.
Isso exige cautela em planejamentos baseados exclusivamente em valores contábeis que não reflitam adequadamente o valor econômico das participações.
Holding familiar não elimina automaticamente o ITCMD
Essa distinção merece atenção porque ainda existe a percepção de que abrir uma holding seria suficiente para evitar o imposto sucessório.
A doação de quotas continua sendo uma transmissão gratuita e pode gerar ITCMD. O benefício potencial está em organizar previamente a sucessão, definir o momento das transferências, estabelecer regras societárias e comparar os custos dessa estrutura com aqueles de uma sucessão não planejada.
Holding familiar, doação direta ou inventário: quais são as diferenças?
| Estratégia | Como funciona | Pontos favoráveis | Pontos que exigem atenção |
| Holding familiar | Patrimônio selecionado é concentrado em uma sociedade e a sucessão pode ser estruturada pelas quotas. | Centralização, governança, continuidade e planejamento antecipado. | Custos de constituição, contabilidade, registros, ITBI, ITCMD e tributação futura. |
| Doação direta de bens | Imóveis ou outros ativos são transferidos diretamente aos sucessores. | Pode ser uma alternativa mais simples para determinados patrimônios. | ITCMD, eventual fragmentação dos bens e regras de administração futura. |
| Inventário | O patrimônio é transmitido após o falecimento. | Não exige uma estrutura societária prévia. | Custos, documentação, prazo e possibilidade de conflitos entre sucessores. |
| Testamento | Permite estabelecer disposições sucessórias dentro dos limites previstos em lei. | Formaliza determinadas vontades do autor da herança. | Não substitui necessariamente o inventário nem elimina tributos. |
| Planejamento combinado | Utiliza sociedade, doações e outros instrumentos conforme cada ativo e objetivo. | Maior capacidade de personalização. | Exige análise contábil, tributária, societária e jurídica integrada. |
A comparação mostra por que a resposta não deve ser simplesmente “holding sempre” ou “inventário sempre”. O custo total e os efeitos jurídicos precisam ser projetados para a realidade de cada família.
Como a holding pode reduzir conflitos entre herdeiros?
A discussão sucessória não envolve apenas impostos.
Patrimônios familiares costumam gerar conflitos porque os sucessores passam a compartilhar decisões sem que tenham sido estabelecidas regras claras anteriormente.
Considere uma família com quatro imóveis destinados à locação e três filhos.
No modelo tradicional, a partilha pode fazer com que um mesmo imóvel passe a pertencer conjuntamente a diferentes herdeiros. Decisões sobre venda, reforma, locação ou utilização do patrimônio podem exigir alinhamento entre várias pessoas.
Em uma holding, os imóveis pertencem à sociedade. Os sucessores podem possuir participações societárias, enquanto as regras de administração, votação e disposição dos bens são previamente estabelecidas.
Isso não impede conflitos, mas cria mecanismos mais objetivos para tratá-los.
O contrato social precisa refletir a realidade da família
Utilizar um contrato social padronizado reduz parte relevante do potencial estratégico da estrutura.
Entre os assuntos que podem exigir disciplina específica estão:
- administração da sociedade;
- poderes dos administradores;
- quóruns para venda de imóveis;
- distribuição de resultados;
- transferência de quotas;
- entrada de terceiros;
- falecimento de sócios;
- resolução de impasses;
- critérios de avaliação das participações;
- sucessão dos administradores.
Quanto maior o patrimônio e o número de pessoas envolvidas, maior tende a ser a importância da governança societária.
Holding patrimonial e holding familiar são a mesma coisa?
Os termos são próximos, mas representam perspectivas diferentes.
A holding patrimonial concentra bens e direitos com foco em administração de patrimônio. A holding familiar enfatiza que essa estrutura é utilizada dentro de um planejamento relacionado aos interesses de uma família, incluindo sucessão e governança.
Na prática, uma mesma empresa pode desempenhar as duas funções.
Para aprofundar essa diferença e entender os impactos das mudanças tributárias sobre imóveis e receitas, também é recomendável acompanhar as orientações do Taquaral sobre Reforma Tributária, atividade imobiliária e holding familiar.
A tributação da holding após sua constituição também precisa ser projetada
Um projeto pode parecer econômico durante a abertura e tornar-se oneroso ao longo dos anos.
A holding passa a ser uma pessoa jurídica com escrituração contábil, declarações, obrigações fiscais e tributação própria.
Se houver rendimentos de aluguel, venda de imóveis ou participação em outras empresas, os efeitos devem ser considerados desde a etapa de planejamento.
Receitas de aluguel
A comparação entre pessoa física e pessoa jurídica não deve considerar apenas uma alíquota nominal.
A análise precisa considerar:
- receita mensal de locação;
- despesas suportadas pela sociedade;
- regime tributário possível;
- natureza das receitas;
- tributos incidentes;
- contabilidade e distribuição de resultados;
- efeitos da Reforma Tributária sobre operações imobiliárias.
Venda futura de imóveis
Um imóvel integralizado por determinado valor passa a integrar a contabilidade da pessoa jurídica segundo a estrutura definida na operação.
Se a holding vender esse ativo futuramente, a forma de tributação pode ser diferente daquela aplicável à venda realizada diretamente pela pessoa física.
Por esse motivo, famílias que pretendem alienar parte significativa do patrimônio em curto prazo exigem uma análise diferente daquelas que pretendem conservar os imóveis por muitos anos.
Principais erros ao estruturar uma holding familiar em Campinas
1. Transferir todos os imóveis automaticamente
O erro: presumir que todos os bens devem integrar a holding.
Impacto: ITBI, registros e tributação futura podem tornar determinado ativo mais oneroso dentro da pessoa jurídica.
Como evitar: simular individualmente a entrada de cada bem e comparar os impactos de sua manutenção na pessoa física e na sociedade.
2. Considerar apenas o custo do inventário
O erro: comparar o custo de abertura da holding somente com uma estimativa de inventário.
Impacto: ficam de fora despesas permanentes da sociedade, registros, ITCMD, tributação das receitas e impactos de eventual alienação dos ativos.
Como evitar: calcular o custo total durante todo o ciclo da estrutura patrimonial.
3. Presumir imunidade automática de ITBI
O erro: acreditar que qualquer imóvel utilizado na integralização estará automaticamente imune.
Impacto: o planejamento financeiro pode considerar uma economia tributária que não se concretiza.
Como evitar: analisar capital integralizado, características da sociedade, legislação municipal, documentação da operação e jurisprudência aplicável.
4. Utilizar valores de quotas sem respaldo econômico
O erro: estruturar uma doação tomando como referência apenas valores societários que não representem adequadamente a realidade econômica da empresa.
Impacto: aumento do risco de questionamento da base de cálculo do ITCMD.
Como evitar: manter escrituração consistente e avaliar as quotas conforme os critérios admitidos pela legislação e pelas normas aplicáveis.
5. Criar a empresa sem regras sucessórias
O erro: constituir a holding, transferir os imóveis e deixar a sucessão para depois.
Impacto: a família passa a possuir uma pessoa jurídica, mas continua sem uma estratégia clara para transmissão do patrimônio e administração futura.
Como evitar: planejar estrutura societária, governança e sucessão como partes do mesmo projeto.
6. Ignorar a contabilidade depois da abertura
O erro: tratar a holding como uma empresa que não exige acompanhamento porque possui pouca movimentação operacional.
Impacto: informações contábeis inconsistentes podem prejudicar demonstrações financeiras, apuração tributária, distribuição de resultados, avaliação das quotas e futuras reorganizações.
Como evitar: manter escrituração contábil regular, conciliação dos ativos e acompanhamento periódico da estrutura.
Quais são os benefícios de uma holding familiar bem estruturada?
Quando existe viabilidade econômica, contábil e jurídica, a holding familiar pode proporcionar benefícios que vão além da sucessão.
Administração patrimonial centralizada
Receitas, despesas, contratos, imóveis e participações podem ser controlados dentro de uma estrutura organizada, facilitando acompanhamento e tomada de decisão.
Sucessão planejada
A família consegue discutir antecipadamente a transmissão das participações, evitando que todas as decisões sejam tomadas somente após o falecimento de um dos titulares do patrimônio.
Regras claras de governança
O contrato social e outros instrumentos aplicáveis podem determinar como decisões patrimoniais e societárias serão tomadas.
Maior previsibilidade tributária
A simulação prévia permite projetar custos de integralização, manutenção, doação de quotas e tributação das receitas.
Continuidade do patrimônio
A sucessão das participações societárias pode evitar a necessidade de fragmentar fisicamente determinados ativos entre diversos sucessores.
Tomada de decisão baseada em informações contábeis
A contabilidade da holding permite acompanhar patrimônio, rendimentos, obrigações e resultados de maneira estruturada, criando uma base mais confiável para decisões familiares e empresariais.
Perguntas frequentes sobre holding familiar em Campinas
1.Quanto custa abrir uma holding familiar em Campinas?
Não existe um valor único. O custo depende da complexidade societária, quantidade e natureza dos bens, registros necessários, eventual transferência de imóveis, impostos incidentes e profissionais envolvidos. Uma estimativa confiável exige o levantamento do patrimônio antes da constituição.
2.Holding familiar evita inventário?
Uma holding pode reduzir a quantidade de bens que precisariam ser tratados individualmente em uma sucessão quando o patrimônio já estiver dentro da sociedade e existir planejamento prévio das quotas. Entretanto, afirmar que a estrutura sempre elimina o inventário é impreciso, pois isso depende dos ativos remanescentes e da situação familiar.
3.É necessário pagar ITCMD para doar quotas aos filhos?
Em regra, a doação de quotas representa uma transmissão gratuita sujeita ao ITCMD. A base de cálculo e a forma de avaliação das participações devem observar as regras vigentes no Estado competente e as normas gerais aplicáveis.
4.A transferência de imóvel para uma holding paga ITBI?
Depende da operação. Há previsão constitucional de imunidade em determinadas integralizações de capital, mas existem limites e questões ainda discutidas nos tribunais. Por isso, cada imóvel e cada estrutura societária precisam ser analisados antes da transferência.
5.É possível manter o controle da holding após antecipar a sucessão?
Existem instrumentos societários e sucessórios capazes de organizar direitos econômicos, administração e transferência das quotas. O desenho deve respeitar a legislação civil, societária e tributária, além dos direitos dos sucessores.
6.Qual patrimônio justifica uma holding familiar?
A legislação não estabelece um patrimônio mínimo. A decisão deve considerar quantidade e natureza dos ativos, renda gerada, número de sucessores, complexidade familiar, custos de manutenção, exposição tributária e benefícios esperados com a organização patrimonial.
O que avaliar antes de constituir sua holding familiar em Campinas?
Uma holding familiar em Campinas deve ser tratada como um projeto patrimonial de longo prazo, e não como uma empresa aberta apenas para pagar menos impostos.
Antes da constituição, quatro perguntas precisam estar respondidas:
- Quais bens realmente devem entrar na sociedade?
- Quanto custará transferir cada um deles?
- Como ocorrerá a tributação durante a vida da holding?
- Como as quotas, os direitos econômicos e a administração serão transmitidos ou organizados entre os sucessores?
O melhor desenho nem sempre concentra 100% do patrimônio. Em determinados casos, uma estrutura híbrida — mantendo alguns bens na pessoa física e transferindo outros para a sociedade — pode produzir resultado patrimonial, tributário e sucessório superior.
A análise também precisa ser revisada conforme a legislação evolui. Em 2026, por exemplo, a avaliação de participações societárias para fins de ITCMD ganhou novas referências normativas e uma manifestação recente da SEFAZ-SP sobre a necessidade de considerar o valor econômico das quotas.
Por isso, a economia não está simplesmente em “abrir uma holding”. Ela surge quando decisões societárias, contábeis, tributárias e sucessórias são estruturadas a partir do patrimônio concreto da família.
Planeje sua estrutura patrimonial com o Escritório Taquaral
Se sua família possui imóveis, participações empresariais ou um patrimônio que precisa ser organizado para as próximas gerações, o ponto de partida deve ser uma análise da estrutura antes de realizar transferências.
O Escritório Taquaral atua com contabilidade especializada para holdings patrimoniais em Campinas, além de planejamento tributário, gestão fiscal e contábil, estruturação de holdings, análise patrimonial e acompanhamento de operações relacionadas a bens e imóveis.
O objetivo é avaliar os reflexos contábeis e tributários da estrutura e identificar quais decisões fazem sentido para o patrimônio analisado, evitando a adoção de um modelo padronizado sem simulações prévias.
Antes de decidir quais imóveis colocar na empresa, como integralizar os bens ou de que maneira estruturar a sucessão das quotas, converse com a equipe do Taquaral e solicite uma avaliação para identificar o melhor equilíbrio entre organização patrimonial, eficiência tributária e continuidade familiar.