
A Reforma Tributária para clínicas médicas exige uma revisão que vai além do cálculo dos impostos. Consultas, exames, procedimentos e atendimentos realizados por convênios poderão ter seus resultados financeiros afetados pelas novas regras de tributação sobre o consumo.
Uma das principais preocupações dos gestores é entender se a carga tributária aumentará e quanto desse custo precisará ser incorporado ao preço dos serviços.
A resposta depende do regime tributário, da composição das despesas, da possibilidade de aproveitar créditos fiscais e do tipo de atendimento oferecido.
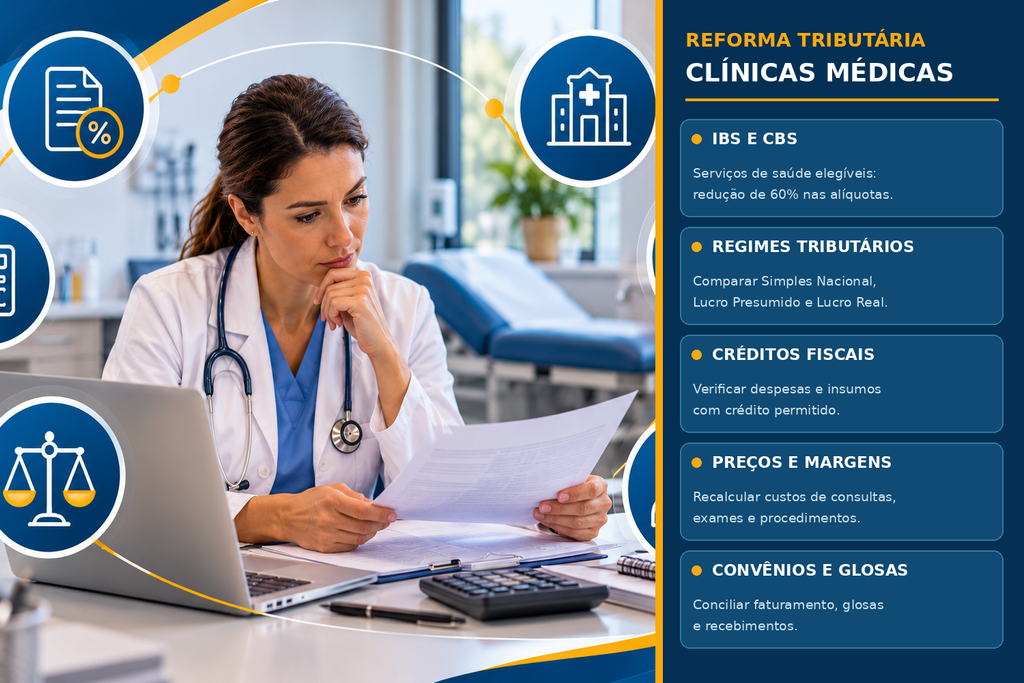
Embora a legislação estabeleça uma redução de 60% nas alíquotas dos novos tributos para determinados serviços de saúde, esse benefício não significa que todas as clínicas pagarão menos impostos.
A estrutura operacional e o modelo de faturamento continuarão determinantes para a rentabilidade.
Neste artigo, você entenderá como funcionam o IBS e a CBS para estabelecimentos médicos, quais mudanças merecem atenção e como preparar a precificação, o planejamento tributário e a gestão financeira para a transição.
Como a Reforma Tributária afeta as clínicas médicas?
A Reforma Tributária para clínicas médicas substitui gradualmente tributos sobre o consumo, como PIS, Cofins e ISS, pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS).
A Lei Complementar nº 214/2025 prevê uma redução de 60% nas alíquotas desses novos tributos para serviços de saúde enquadrados no Anexo III. Os impactos efetivos dependem do regime tributário, dos créditos fiscais permitidos e da estrutura de custos de cada clínica.
Quais impostos mudam para clínicas e consultórios médicos?
O novo modelo de tributação sobre o consumo foi estruturado a partir da Emenda Constitucional nº 132/2023 e regulamentado, em seus principais aspectos, pela Lei Complementar nº 214/2025.
A proposta é substituir diferentes tributos por um sistema de Imposto sobre Valor Agregado (IVA) dual, composto por dois tributos com competências distintas.
CBS: substituição do PIS e da Cofins
A Contribuição sobre Bens e Serviços (CBS) é um tributo federal que substituirá o PIS e a Cofins.
Para clínicas enquadradas no Lucro Presumido ou no Lucro Real, a mudança altera a maneira de calcular os tributos incidentes sobre as receitas de serviços médicos.
No modelo anterior, uma clínica no Lucro Presumido normalmente recolhe PIS e Cofins pelo regime cumulativo, com alíquotas combinadas de 3,65%, sem o aproveitamento amplo de créditos.
Com a CBS, o sistema passa a adotar a não cumulatividade como regra geral, permitindo o aproveitamento de créditos nas hipóteses previstas na legislação.
Isso exige atenção à documentação fiscal dos fornecedores e à natureza das despesas contratadas.
IBS: substituição gradual do ISS e do ICMS
O Imposto sobre Bens e Serviços (IBS) será de competência compartilhada entre estados, municípios e Distrito Federal.
Para clínicas médicas, a principal mudança envolve a substituição progressiva do Imposto Sobre Serviços (ISS), tradicionalmente recolhido aos municípios.
O IBS também seguirá a lógica da não cumulatividade, mas sua apuração deverá considerar regras específicas, incluindo o local de incidência, a classificação da operação e os créditos permitidos.
O fato de uma clínica pagar determinada alíquota de ISS não permite concluir, isoladamente, se o IBS representará aumento ou redução de custos.
IRPJ e CSLL continuam existindo?
Sim. A Reforma Tributária sobre o consumo não elimina o Imposto de Renda da Pessoa Jurídica (IRPJ) nem a Contribuição Social sobre o Lucro Líquido (CSLL).
Esses tributos continuam integrando o planejamento fiscal das clínicas, conforme o regime de apuração.
Da mesma forma, as obrigações previdenciárias e trabalhistas não desaparecem com a implantação da CBS e do IBS.
Essa distinção evita um erro recorrente: comparar apenas a alíquota dos novos tributos com a carga tributária total da empresa.
Para compreender como essa avaliação interfere na escolha do enquadramento fiscal, confira também o artigo sobre planejamento tributário para clínicas médicas em Campinas, que aborda a relação entre faturamento, despesas e regime tributário.
Clínicas médicas terão redução de 60% nos novos impostos?
Sim, desde que os serviços prestados estejam contemplados nas condições estabelecidas pela legislação.
O artigo 130 da Lei Complementar nº 214/2025 determina uma redução de 60% nas alíquotas de IBS e CBS aplicáveis aos serviços de saúde relacionados no Anexo III.
Entre os serviços previstos estão:
- Serviços de clínica médica;
- Serviços médicos especializados;
- Serviços cirúrgicos;
- Serviços ginecológicos e obstétricos;
- Serviços psiquiátricos;
- Serviços de atendimento de urgência;
- Outros serviços assistenciais expressamente relacionados no anexo.
O enquadramento depende da classificação do serviço na Nomenclatura Brasileira de Serviços (NBS), e não apenas da atividade econômica principal registrada no CNPJ.
Como calcular a redução de 60%?
A redução incide sobre a alíquota aplicável, e não diretamente sobre o valor do imposto já calculado ou sobre o faturamento.
Considere uma alíquota-padrão hipotética combinada de 28% para IBS e CBS.
Exemplo ilustrativo de cálculo:
- Alíquota-padrão hipotética: 28%;
- Percentual de redução: 60%;
- Parcela remanescente da alíquota: 40%;
- Alíquota após a redução: 11,2%.
Cálculo: 28% × 40% = 11,2%.
Em uma prestação de serviço com base tributável de R$ 1.000, a incidência hipotética seria de R$ 112 antes da utilização de eventuais créditos fiscais.
Entretanto, esse valor não representa necessariamente o imposto líquido a recolher. É preciso considerar créditos admitidos, regras de apuração e particularidades do regime tributário.
Os percentuais utilizados neste exemplo são exclusivamente ilustrativos e não representam uma previsão da alíquota definitiva nem da carga efetiva de uma clínica.
Todos os serviços de uma clínica recebem o mesmo tratamento?
Não necessariamente.
Uma clínica pode realizar consultas, exames, procedimentos e outras operações com classificações tributárias diferentes.
A prestação de um serviço médico previsto no Anexo III não significa que toda operação realizada pelo estabelecimento esteja automaticamente sujeita ao mesmo benefício.
Por isso, o cadastro fiscal deve distinguir corretamente cada serviço, relacionando a descrição comercial à classificação exigida pela legislação.
Como a Reforma Tributária influencia os preços das consultas e procedimentos?
A precificação dos serviços médicos precisará considerar o custo tributário efetivo, e não somente as alíquotas nominais.
Uma clínica pode apresentar aumento do imposto incidente sobre determinada receita e, ao mesmo tempo, recuperar parte desse valor por meio de créditos fiscais.
Outra clínica, com poucas despesas que geram créditos, poderá enfrentar um resultado diferente.
O peso da folha de pagamento
A folha de pagamento costuma representar uma parcela relevante dos custos de clínicas e consultórios.
Médicos contratados, recepcionistas, profissionais de enfermagem e equipes administrativas geram despesas necessárias ao funcionamento do estabelecimento.
Entretanto, salários e encargos trabalhistas não geram, como regra geral, créditos de IBS e CBS.
Consequentemente, clínicas intensivas em mão de obra podem apresentar uma proporção menor de despesas recuperáveis por créditos tributários.
Esse fator precisa ser considerado antes de estimar qualquer redução na carga fiscal.
Materiais, equipamentos e serviços contratados
Por outro lado, determinados custos relacionados à operação poderão gerar créditos, observadas as condições legais.
Entre os itens que merecem análise estão:
- Materiais e insumos adquiridos para procedimentos;
- Equipamentos médicos e investimentos em estrutura;
- Sistemas de gestão e softwares contratados;
- Serviços de limpeza e manutenção;
- Despesas com fornecedores e prestadores de serviços;
- Aluguéis e outras contratações, conforme a natureza da operação e as regras aplicáveis.
A possibilidade de crédito não deve ser presumida para todas as despesas. Existem restrições, condições de documentação e tratamentos específicos.
Exemplo de impacto na margem de uma clínica
Imagine uma clínica com faturamento mensal de R$ 200 mil, despesas operacionais elevadas e uma margem operacional antes dos tributos sobre consumo de 25%.
Uma alteração de dois pontos percentuais na carga tributária líquida sobre a receita representaria R$ 4 mil mensais, considerando o faturamento constante.
Em um ano, o impacto alcançaria R$ 48 mil.
Se a clínica não conseguir absorver esse custo ou revisar seus preços, parte do resultado operacional poderá ser comprometida.
O cálculo também pode produzir efeito inverso caso a nova estrutura permita uma recuperação de créditos superior à estimada inicialmente.
Portanto, a pergunta correta não é apenas quanto a clínica pagará de IBS e CBS, mas qual será o impacto tributário líquido sobre cada serviço e sobre a margem do negócio.
Como funciona a adaptação das clínicas médicas na prática?
A implementação da Reforma Tributária deve começar pelo levantamento das operações e dos custos da clínica.
Uma revisão organizada permite identificar riscos antes que eles apareçam na emissão de notas fiscais ou no fechamento financeiro.
1. Mapear os serviços e suas classificações
O primeiro passo é relacionar todos os serviços prestados, incluindo consultas particulares, procedimentos, exames e atendimentos por convênios.
Cada operação deve ser analisada conforme sua classificação fiscal, especialmente em relação à NBS e ao Anexo III da Lei Complementar nº 214/2025.
2. Identificar o regime tributário atual
É necessário verificar se a clínica está enquadrada no Simples Nacional, Lucro Presumido ou Lucro Real.
Essa informação determina as regras de apuração existentes e orienta a comparação com o novo modelo.
3. Levantar despesas que podem gerar créditos
A clínica deve organizar os gastos por natureza, fornecedor, documentação e possibilidade de aproveitamento de créditos.
Despesas com folha de pagamento precisam ser separadas daquelas relacionadas a aquisições potencialmente creditáveis.
4. Simular a carga tributária
A análise deve comparar os tributos incidentes no modelo anterior com as projeções de CBS e IBS, considerando o cronograma de transição.
O ideal é produzir cenários distintos para faturamento, despesas e aproveitamento de créditos.
5. Revisar contratos e tabelas de preços
Contratos com operadoras de planos de saúde, empresas conveniadas e pacientes particulares podem exigir revisão econômica.
É necessário avaliar reajustes, prazos contratuais, retenções, glosas e condições de pagamento.
6. Adequar sistemas e procedimentos fiscais
Por fim, o sistema de gestão deverá acompanhar as exigências de documentação eletrônica e os novos campos tributários.
Essa adaptação envolve integração entre faturamento, financeiro, contabilidade e fornecedores de tecnologia.
Para acompanhar as exigências técnicas, a Receita Federal disponibiliza orientações sobre documentos fiscais eletrônicos e obrigações da Reforma Tributária, incluindo o cronograma de implementação dos novos leiautes.
Aspectos técnicos e fiscais que exigem atenção das clínicas
Além da mudança das alíquotas, existem particularidades que podem alterar o resultado tributário dos estabelecimentos de saúde.
Simples Nacional, Lucro Presumido ou Lucro Real: qual será mais vantajoso?
Não existe um regime universalmente mais econômico para clínicas médicas.
A escolha depende do faturamento, da folha de pagamento, das despesas dedutíveis, da margem de lucro e das regras de aproveitamento de créditos.
No Simples Nacional, por exemplo, clínicas podem estar sujeitas ao Anexo III ou ao Anexo V, conforme as condições legais e a aplicação do fator R.
O fator R considera a relação entre a folha de salários, nos termos legais, e a receita bruta acumulada em 12 meses. Quando o percentual atinge 28%, determinadas atividades podem ser tributadas pelo Anexo III.
Para entender como esse indicador interfere na tributação, consulte o conteúdo sobre fator R no Simples Nacional para empresas de serviços, que explica o cálculo e seus reflexos no enquadramento tributário.
Com a Reforma Tributária, surge outra variável: a possibilidade de recolher IBS e CBS pelo regime regular, separadamente dos demais tributos do Simples.
Para o primeiro semestre de 2027, o prazo de opção pelo regime regular de IBS e CBS está previsto até 30 de outubro de 2026, conforme as regras aplicáveis ao período de transição.
A escolha exige análise prévia, pois pode modificar o aproveitamento de créditos e a carga tributária da clínica.
Comparativo dos regimes tributários para clínicas médicas
A tabela abaixo apresenta as principais características dos regimes tributários e os pontos que devem ser considerados diante da Reforma Tributária.
| Regime | Características | Pontos de atenção na reforma |
| Simples Nacional | Recolhimento simplificado, observadas as regras e limites do regime. | Comparar IBS/CBS no DAS com a opção pelo regime regular. |
| Lucro Presumido | IRPJ e CSLL calculados sobre bases presumidas, conforme a legislação. | Avaliar CBS, IBS, créditos e possíveis tratamentos diferenciados. |
| Lucro Real | IRPJ e CSLL apurados sobre o lucro fiscal ajustado. | Examinar despesas, créditos, controles e resultado tributário efetivo. |
A comparação precisa considerar a carga tributária total, e não apenas o percentual de IBS e CBS.
Também merece atenção a chamada equiparação hospitalar, aplicável a determinadas atividades e estruturas que atendam aos requisitos legais.
Esse tratamento pode permitir percentuais de presunção diferenciados para IRPJ e CSLL no Lucro Presumido. Entretanto, trata-se de uma análise distinta da redução de 60% das alíquotas de IBS e CBS.
Uma clínica não deve presumir que o enquadramento favorável em um desses tratamentos garante automaticamente o benefício no outro.
Para aprofundar essa comparação, o artigo sobre contabilidade para médicos em Campinas e escolha do regime tributário apresenta os fatores que interferem na carga fiscal de consultórios e clínicas.
Qual é o cronograma da Reforma Tributária para clínicas médicas?
A transição foi planejada para ocorrer gradualmente, permitindo a substituição dos tributos existentes.
2026 — Fase de testes
Ano de adaptação, com alíquotas de referência de 0,9% para CBS e 0,1% para IBS, observadas as regras específicas de compensação, dispensa de recolhimento e obrigações acessórias.
2027 e 2028 — Implantação da CBS
Extinção do PIS e da Cofins, cobrança da CBS e manutenção do IBS em fase inicial de transição.
2029 a 2032 — Substituição progressiva do ISS
Redução gradual do ISS e do ICMS, acompanhada da ampliação do IBS.
2033 — Implantação integral
Consolidação do novo modelo de tributação sobre o consumo, com extinção do ISS e do ICMS.
O cronograma está detalhado no material oficial da Receita Federal sobre as etapas de transição da Reforma Tributária do Consumo.
Para as clínicas, a transição não significa apenas aguardar a substituição definitiva dos tributos.
A preparação envolve revisão de contratos, parametrização dos sistemas, treinamento administrativo e acompanhamento das regras publicadas pela Receita Federal e pelo Comitê Gestor do IBS.
Convênios médicos e glosas: como ficam os impostos?
As clínicas que atendem por operadoras de planos de saúde precisam observar uma particularidade da Lei Complementar nº 214/2025.
O parágrafo único do artigo 130 determina que os valores glosados pela auditoria médica dos planos de assistência à saúde e não pagos não integram a base de cálculo do IBS e da CBS sobre os serviços de saúde abrangidos pela norma.
Na prática, isso torna ainda mais relevante a conciliação entre:
- Valores faturados à operadora;
- Procedimentos efetivamente reconhecidos;
- Glosas realizadas;
- Recursos de glosas;
- Valores recebidos;
- Documentos fiscais emitidos e ajustados.
Considere uma clínica que fature R$ 80 mil a uma operadora e tenha R$ 5 mil glosados e não pagos após a auditoria médica.
A legislação prevê tratamento específico para esses valores. Entretanto, a operacionalização exige documentação e observância das regras fiscais aplicáveis.
Sem integração entre faturamento médico e contabilidade, a clínica pode enfrentar divergências na apuração dos tributos.
Os 5 principais erros das clínicas médicas diante da Reforma Tributária
1. Acreditar que a redução de 60% garante economia
A redução prevista para serviços de saúde incide sobre as alíquotas dos novos tributos.
Ela não representa redução automática de 60% na carga tributária total da clínica.
Como evitar: comparar os tributos atuais e futuros, considerando créditos, regime tributário e estrutura operacional.
2. Reajustar todos os serviços pelo mesmo percentual
Consultas, exames e procedimentos podem apresentar margens e custos diferentes.
Aplicar um reajuste uniforme pode tornar alguns serviços pouco competitivos e manter outros com rentabilidade insuficiente.
Como evitar: calcular a margem por serviço ou grupo de procedimentos, considerando os custos diretos e indiretos.
3. Desconsiderar os créditos tributários
Ignorar despesas potencialmente creditáveis pode distorcer as projeções financeiras.
O problema também ocorre quando a clínica presume créditos sem verificar sua admissibilidade.
Como evitar: revisar contratos, notas fiscais e categorias de despesas com acompanhamento contábil especializado.
4. Manter sistemas fiscais desatualizados
Cadastros incorretos e classificações inadequadas podem provocar inconsistências nos documentos fiscais.
Esses erros comprometem a apuração tributária e aumentam a necessidade de retrabalho administrativo.
Como evitar: revisar as parametrizações do software, testar a emissão de documentos e acompanhar os leiautes oficiais.
5. Escolher o regime tributário apenas pela alíquota
Uma alíquota aparentemente menor não significa necessariamente menor custo tributário.
O resultado depende da combinação entre receitas, despesas, folha de pagamento, créditos e demais tributos.
Como evitar: elaborar simulações completas, inclusive com diferentes cenários de faturamento e custos.
Quais são os benefícios de preparar a clínica para a Reforma Tributária?
A preparação antecipada permite que a clínica trate as mudanças fiscais como parte do planejamento financeiro.
Entre os principais benefícios estão:
- Maior previsibilidade dos custos: projeções tributárias permitem avaliar o impacto sobre o fluxo de caixa e antecipar necessidades de capital.
- Preços mais consistentes: conhecer o custo efetivo de cada procedimento reduz o risco de reajustes inadequados e perda de margem.
- Melhor aproveitamento de créditos: controles fiscais organizados ajudam a identificar créditos permitidos e evitar recolhimentos superiores aos devidos.
- Segurança nas obrigações fiscais: a correta classificação dos serviços e a atualização dos sistemas reduzem inconsistências e riscos de autuações.
- Decisões de investimento mais fundamentadas: a análise tributária pode influenciar decisões sobre equipamentos, expansão, contratação de serviços e abertura de novas unidades.
O principal benefício é transformar informações tributárias em critérios objetivos de gestão, sem depender de estimativas genéricas.
Outro aspecto que merece atenção é o efeito dos novos mecanismos de arrecadação sobre os recebimentos. O artigo sobre split payment na Reforma Tributária e seus impactos no fluxo de caixa complementa essa análise ao explicar como a separação dos tributos nos pagamentos pode interferir na gestão financeira das empresas.
Perguntas frequentes sobre Reforma Tributária para clínicas médicas
1. A Reforma Tributária vai aumentar os impostos das clínicas médicas?
Não necessariamente. A legislação prevê redução de 60% nas alíquotas de IBS e CBS para serviços de saúde elegíveis. Entretanto, o impacto depende do regime tributário, dos créditos fiscais disponíveis e da estrutura de despesas da clínica.
2. Clínicas médicas terão isenção de IBS e CBS?
Não existe isenção geral para clínicas médicas. Os serviços de saúde relacionados no Anexo III da Lei Complementar nº 214/2025 recebem redução de 60% nas alíquotas, desde que atendidas as condições legais.
3. Clínicas do Simples Nacional serão afetadas pela Reforma Tributária?
Sim. O Simples Nacional passa por adaptações para incorporar IBS e CBS. As clínicas também poderão avaliar a opção pelo recolhimento regular desses tributos, observados os requisitos e prazos aplicáveis.
4. O preço das consultas médicas vai aumentar com a reforma?
Não há aumento obrigatório ou uniforme. Os preços poderão ser influenciados pela carga tributária efetiva, pelos custos operacionais, pela recuperação de créditos e pelas condições comerciais de cada estabelecimento.
5. A Reforma Tributária muda a tributação dos atendimentos por convênio?
Sim, especialmente em relação à incidência de IBS e CBS e ao tratamento de valores glosados e não pagos pelas operadoras. As clínicas precisarão manter controles adequados de faturamento, recebimentos e documentação fiscal.
6. Quando as clínicas médicas devem começar a se preparar?
A preparação já deve estar em andamento em 2026, período de testes e adaptação. Revisar cadastros, sistemas, contratos e projeções tributárias antes das próximas etapas reduz riscos operacionais e financeiros.
O que sua clínica precisa avaliar antes da mudança dos impostos?
A Reforma Tributária para clínicas médicas estabelece um novo modelo de tributação sobre o consumo, com tratamento diferenciado para serviços de saúde, mas também com exigências que afetam a rotina financeira e fiscal.
A redução de 60% nas alíquotas de IBS e CBS representa uma condição tributária relevante. Entretanto, seu efeito precisa ser analisado em conjunto com os créditos permitidos, a folha de pagamento, o regime tributário e os custos de cada procedimento.
Três decisões merecem prioridade: verificar o enquadramento fiscal dos serviços, simular a carga tributária durante a transição e revisar a política de preços com base na margem efetiva.
Clínicas que trabalham com convênios também devem aprimorar o controle de glosas e recebimentos, evitando divergências entre o faturamento e a apuração dos tributos.
O planejamento deve começar antes da consolidação do novo sistema, permitindo ajustes graduais sem comprometer a operação ou a qualidade do atendimento.
Prepare sua clínica para a Reforma Tributária com apoio especializado
Sua clínica já sabe como as novas regras de IBS e CBS poderão afetar seus impostos, custos e preços?
O Escritório Taquaral Contabilidade oferece soluções de contabilidade consultiva, planejamento tributário, análise de regimes e consultoria fiscal e tributária para empresas que precisam tomar decisões com maior segurança.
Com uma avaliação individualizada, é possível comparar regimes tributários, identificar impactos sobre a margem dos serviços e organizar a adaptação às novas exigências fiscais.
Prepare sua clínica para as mudanças tributárias sem perder o controle dos resultados financeiros.
Entre em contato com a equipe e solicite uma avaliação das necessidades fiscais e contábeis do seu estabelecimento.